鹿优选借款:智能风控背后的真相
鹿优选借款,在金融科技浪潮中,以其“智能风控”和“灵活借款”的定位吸引了一批用户。要真正理解其价值,不能仅仅停留在表面上的宣传,而是需要深入剖析其背后的商业模式、核心机制以及潜在风险。鹿优选的核心在于构建了一个基于大数据和算法的风控体系。它利用用户的信用评分、消费行为、社交关系等数据,进行多维度风险评估。与传统的银行贷款相比,鹿优选在审批速度上拥有显著优势,通常能够在几分钟内完成审核,这得益于其自动化风控流程。然而,这种速度的优势也意味着,其风控机制的严谨程度直接关系到用户的借款体验和安全性。值得注意的是,鹿优选的风险评估并非绝对准确,算法的训练数据和模型的设定,都可能存在偏差,从而导致对某些用户的误判。因此,用户在申请贷款前,务必对自身的财务状况和还款能力进行清醒的评估,并仔细阅读借款协议的条款。
鹿优选的借款产品线较为丰富,涵盖了消费贷、经营贷等不同类型,满足了用户在生活、学习和创业等方面的资金需求。消费贷通常用于支付日常开支、医疗费用、购物等,而经营贷则主要服务于小微企业和个体商户的经营资金需求。不同类型的借款产品,对应着不同的利率和还款方式。例如,消费贷的利率相对较高,以弥补高频次的资金需求;经营贷的利率则会根据企业的经营状况和信用状况进行调整。更值得关注的是,鹿优选在还款方式上提供了多种选择,包括自动扣款、微信支付、支付宝等,以方便用户按时足额还款。 然而,灵活的还款方式也意味着,用户需要高度自律,确保自身具备足够的还款能力,避免因逾期而产生额外的利息和滞纳金。
鹿优选的盈利模式主要依靠高息贷款的收益和增值服务的收入。贷款的高息,是其核心盈利点,在风控成本和收益之间寻求平衡。同时,鹿优选也提供了一些增值服务,例如信用修复、理财咨询等,以提高用户的粘性,并拓展盈利渠道。但需要明确的是,高息贷款本身就存在一定的风险,用户在选择鹿优选借款时,需要充分了解自身的风险承受能力。此外,鹿优选的商业模式也受到监管政策的影响。近年来,监管部门对金融科技行业的监管力度不断加强,对小贷公司的经营行为提出了更高的要求。鹿优选需要不断适应监管的变化,并积极履行社会责任,确保自身经营的合规性。
最后,鹿优选借款的成功与否,最终取决于用户的选择和经营。对于用户而言,在选择鹿优选借款时,需要充分了解其借款详情,包括利率、手续费、还款方式、逾期费用等。同时,需要对自身的财务状况和还款能力进行清醒的评估,不要盲目追求高额贷款。对于鹿优选而言,需要不断优化其风控机制,提高风险评估的准确性,同时也要积极履行社会责任,维护良好的商业信誉。 风险控制永远是第一位的,理性借贷,合理使用,才是鹿优选和用户共同的成功之道。
相关文章
得物额度取现怎么查?
“得物额度取现”作为得物平台的重要权益,对于提升购物体验和消费信心至关重要。然而,对于许多用户而言,如何高效、准确地查询自己的额度却不是一件容易的事。最初,得物在设计“额度”系统时,便融入了“灵活调整...
网贷平台图标设计全解析
近年来,随着网络借贷行业的蓬勃发展,网贷平台的视觉形象设计逐渐成为品牌竞争的重要一环。其中,平台图标作为最直观的品牌符号,承载着传递品牌理念、吸引用户注意的核心使命。一套优秀的网贷平台图标不仅要符合行...
 ">
">
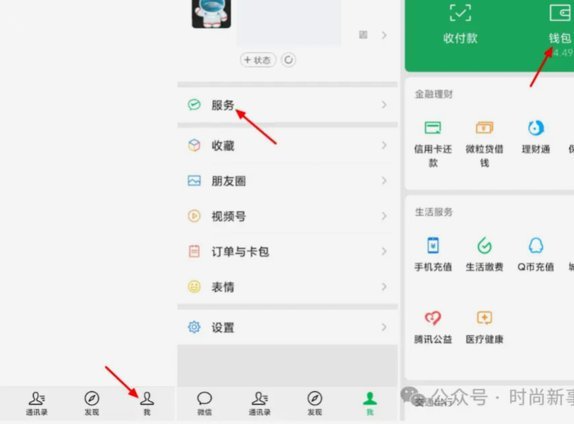
在微信分付这个支付工具的生态中,提现功能不仅仅是简单的资金转移,而是用户信用管理的核心环节。作为资深内容专家,我从用户行为分析角度切入,探讨微信分付提现的深层逻辑。微信分付本质上是一种消费信贷,用户通...
美团月付:信用支付的合理使用和注意事项
### 美团月付:信用工具的智慧使用指南 美团月付本质上是一种信用支付工具,其设计初衷并非为了直接套取现金,而是为用户提供更灵活的消费和支付体验。理解其核心功能是信用额度的循环使用,而非现金提取,是...
如何巧妙利用花呗加速资金周转
信用透支本质上并非凭空创造的现金流,其核心机制是利用了信用周期与实际现金流入之间的时间差。从金融工程学的角度审视“套取”花呗的流程,其本质是在加速个人周转资金的周转率,而非变相借贷。参与这种行为的人群...
羊小咩便荔卡包:快速借款与秒到账提现
羊小咩便荔卡包的借款机制以“无抵押瞬时到账”为核心竞争力,其底层逻辑在于将传统信贷流程中的冗余环节压缩至临界点。平台通过整合用户行为数据与第三方征信接口,构建出动态风险评估模型,使授信决策从依赖人工审...