白条怎么借钱出来 现金呢安全吗
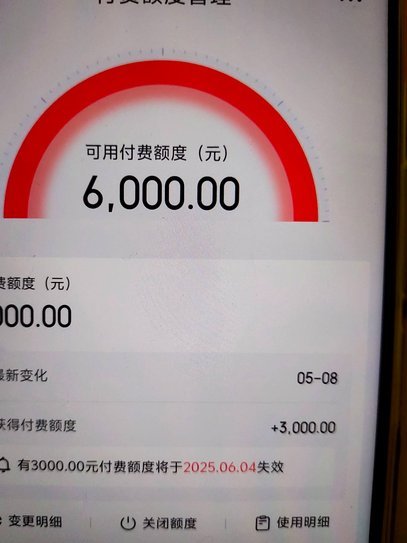
白条作为一种信用支付工具,主要由蚂蚁金服推出。它允许用户在消费时先行付款后还款,但并非所有持卡人都清楚如何将白条中的借款提现为现金使用。首先,提取白条额度的方法相对有限且不直接。通常情况下,用户需要先...
分期乐额度为何拿不出来
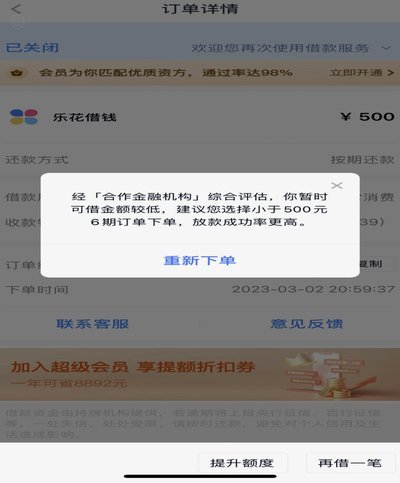
分期乐平台的额度审批机制本质上是风险控制模型与用户画像的动态博弈。当用户遭遇"给额度借不出来"的困境时,往往源于系统对用户风险偏好的误判。这种误判可能源自数据维度的局限性,例如平台仅依赖消费行为数据而...
便荔卡包套现手续费能追回吗?
便荔卡包的套现行为本质上是通过第三方支付通道完成的金融操作,其手续费的法律属性需结合合同条款与金融监管政策综合判断。根据《银行卡业务管理办法》相关规定,银行或支付机构对资金流转产生的费用享有自主定价权...
白条取出额度后的数据轨迹,商家与平台能看见吗?
从机制底层逻辑切入看,白条(即平台提供的短期信贷额度)的取出行为,本质上是一场由支付网关、资金池和商户结算系统共同参与的复杂内部账务流转。因此,要讨论“商家平台是否能看见”,不能将其理解为简单的实时监...
简单省时更便捷
[Mock] 收到 prompt: "你是一位资深的内容创作专家,需要创作一篇关于"简单方便快捷"的原创文章。 🎯 **创作指导**: • 从你的专业知识和经验出发,深度思考"简单方便快捷"这个"...
白条基础额度提现为何被拒?
白条基础额度的提现属性本质上取决于其资金性质与平台规则。根据支付宝体系内的资金流转逻辑,白条额度本质上是信用额度而非现金储备。用户在使用白条时,系统会根据信用评估生成基础额度,但该额度仅限于消费场景下...
得物分期:释放消费新可能
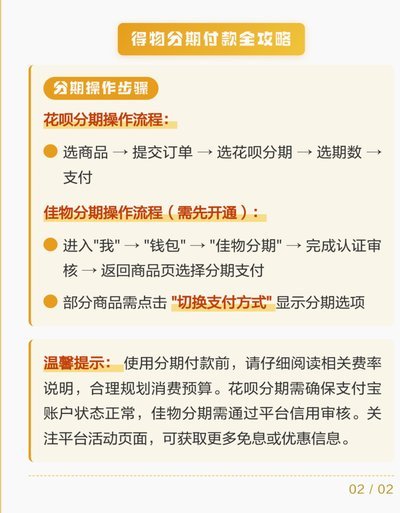
高价值二手流通市场的分期提现机制,本质上是构建了一套复杂的非传统金融基础设施。它突破了传统货到付款的即时性限制,将周期性支付的金融逻辑深度嵌入到商品交易链条中。从经济模型上看,这并非单纯的支付手段升级...
京东白条取现?安全在消费中
白条的本质,绝不能被简单地理解为一种可直接兑换现金的银行存款。从金融资产的结构角度审视,京东白条属于一个深度嵌入电商生态的“信用循环流”,它是一种基于用户行为和购物习惯构建的虚拟消费额度。因此,当我们...
拍拍贷款详解:如何轻松购物借贷指南
拍拍贷款作为一种金融服务,是电商平台与金融机构合作的产品之一。用户可以在特定的商品页面或通过专门的信贷服务入口申请借款,在确认商品后即可选择是否申请贷款购买。这种模式简化了消费者的购物流程,让融资更加...
便利店标准化流程的灵活进化
便利店,这种小型零售业态自上世纪末在中国迅速崛起以来,便以其便捷的服务和灵活的经营方式赢得了众多消费者的青睐。其核心竞争力之一在于高度标准化的操作流程——即所谓的“便利店的套”,它不仅包括了商品陈列、...