白条额度提现方法全解析
白条额度提现的核心逻辑在于信用资产的流动性转换。用户通过绑定银行卡实现额度提现时,系统会依据信用评分、历史账单、还款记录等维度进行风控校验。平台通常设置提现比例限制,例如最高提现金额为当前额度的80%,且单笔提现需满足最低50元门槛。值得注意的是,提现操作本身不产生额外手续费,但资金到账时间受银行清算周期影响,一般在1-3个工作日内完成。高频提现可能触发系统预警,导致临时额度冻结,需通过提升信用评分或延长账期来恢复。
平台对提现行为的监控机制日趋精细化,采用多维数据交叉验证。除基础账户信息外,系统会分析用户设备指纹、网络环境、操作时间等行为轨迹,识别异常提现模式。例如,短时间内多次提现或跨地域提现可能被判定为风险操作。部分用户误将提现视为套现手段,实际可能被系统标记为违规,导致信用额度下调甚至账户限制。建议用户保持提现频率与日常消费习惯一致,避免触发风控模型的异常阈值。
安全提示需贯穿提现全流程,从账户安全到资金管理均需谨慎。绑定银行卡时应选择正规金融机构,避免使用第三方支付工具规避监管。提现后建议及时核对银行账户流水,防范资金被挪用或延迟到账。若遇异常扣款,应第一时间联系平台客服并提供交易凭证,必要时通过司法途径维权。同时,需警惕网络诈骗分子以"白条提现"为名实施的钓鱼攻击,切勿随意点击不明链接或泄露验证码。
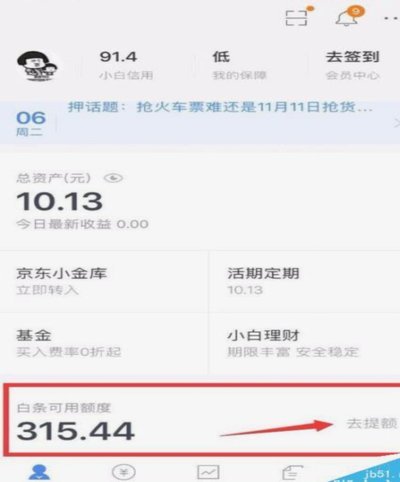
信用额度的流动性转换本质上是金融资源的再配置,但需平衡短期资金需求与长期信用成本。频繁提现可能稀释信用资产价值,影响未来额度评估。建议用户优先通过平台提供的正规渠道解决资金需求,如申请分期付款或使用其他金融产品。对于确需提现的场景,应制定合理的资金规划,避免因过度依赖信用额度导致负债累积。同时关注平台政策变动,及时调整提现策略以适应规则迭代。
相关文章
白条套现:企业现金套现的隐蔽手法
近年来,“白条”现象在商业交易中愈发普遍,尤其是在中小微企业之间。所谓“白条”,指的是以个人名义开具的欠条或收据,没有正式发票或转账记录作为凭证。这种方式看似简便,实则暗藏风险。一些企业利用这种非正规...
深度解析白条购物额度提现背后的风控逻辑与机制
白条购物额度的提现本质是信用额度的流动性转换。当用户将额度转化为实际资金时,系统会通过资金流转机制完成价值转移。这一过程涉及多维度的风控校验,包括用户信用评分、消费行为轨迹、资金流向匹配等。平台通过算...
京东白条提现扣款机制解析
京东白条提现功能的底层逻辑与平台扣款机制存在复杂的联动关系。不同于传统信用卡提现,京东白条的提现操作实质是将信用额度转化为可支配资金的过程,但这一转化并非简单资金划转。平台扣款规则通常嵌套在用户协议中...
羊小咩享花卡攻略:系统化获取策略详解
获取“羊小咩享花卡”这一机制化资源,绝非简单的流程走位就能解决的问题。从内容设计的角度剖析,我们必须将其视为一个系统性的博弈,而非单纯的领取任务。其核心壁垒往往存在于资源配比与周期循环的设计之中。初学...
分期乐额度能否“套现”?深度揭秘真相与风险
分期乐作为一款流行的消费金融产品,近年来受到广大用户的关注。很多人关心的是:分期乐额度是否可以被套现?这个问题涉及到金融产品的设计原理、法律法规以及风险管理等多个层面。 首先需要明确的是,分期乐的本...
美团买药自提指南
美团买药作为一种新型的线上购药方式,为用户提供了便利的服务。无论是常见药品还是特殊药品,用户只需在线上平台上下单并选择配送或自提的方式即可完成购药流程。本文将详细介绍如何通过美团买药进行取药,并探讨可...