网贷百平台:财富与风险的双面镜
过去十年,国内P2P网贷平台数量经历了一个疯狂的膨胀期,巅峰时超过6000家,即便经历严监管的洗牌,仍有数百家平台以各种形态存在。如果以2015-2019年为高峰期,粗略估算“100个网贷平台”的产出,并非简单计算利息总额,而是要考察其对整个金融体系和社会造成的多重影响。首先,平台通过高息吸引资金,将资金导流至房地产、地方融资等领域,贡献了相当规模的信贷供给,支持了一部分经济增长,但同时也加剧了金融风险。据统计,高峰期网贷累计交易额超过10万亿,利息总额则超过数百亿,这笔资金流入多个行业,驱动了消费和投资,但最终在风险爆发后,大量资金归零,直接造成了投资者的巨大损失。
更深层次的影响在于,这100个平台(甚至更多)的兴起,一定程度上填补了传统金融机构未能覆盖的融资缺口,特别是针对小微企业和个人消费信贷。虽然高利息被诟病,但对于部分缺乏银行信贷支持的群体,网贷提供了一种获取资金的途径。然而,这种“救急”手段往往伴随着高风险,劣质资产积压、催收暴力等问题层出不穷,损害了借款人权益,加剧了社会矛盾。同时,平台为了追求高利润,往往放松风控,信息披露不透明,导致道德风险不断攀升。 这种模式下,实际创造的社会价值远低于其带来的负面影响,在短期内创造了财富效应,却为长期经济健康埋下了隐患。
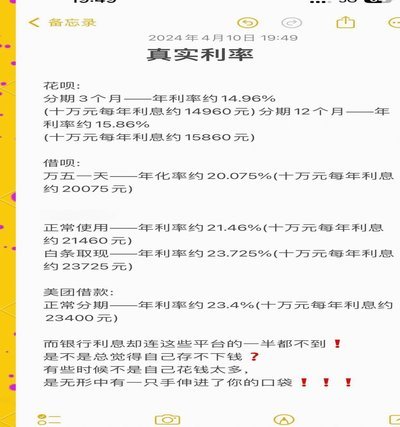
从平台自身角度来看,“100个网贷平台”的价值分配极不均衡。少数头部平台凭借规模优势和品牌效应,实现了盈利,并通过各种手段规避监管,最终实现资本出海或转型。然而,绝大多数平台则面临着资金链断裂、坏账高企的困境,最终倒闭或被清算。根据相关数据,超过90%的网贷平台最终以跑路、爆雷告终。这意味着,平台吸纳的资金,并没有真正转化为实体经济的生产力,而是被用于偿还高息、支付运营成本、甚至流入少数人的口袋。这种财富分配的不公,是网贷风险爆发的重要原因之一。
清理这100个网贷平台的遗留问题,成本巨大。包括投资者资金的追偿、坏账的核销、以及对相关责任人的追责等。这不仅需要耗费大量的司法资源,还需要政府财政投入大量的资金。更重要的是,如何弥补投资者损失、修复金融市场信心,建立健康的金融生态,需要一个长期的过程。监管部门在清理过程中,采取了“以投保还投”等方式,尽力保障投资者权益,但由于平台资金流向复杂,信息披露不透明,实际追偿效果往往有限。即使追回部分资金,也难以弥补投资者全部损失,从而引发了更大的社会风险。
此外,从更广阔的视角来看,“100个网贷平台”的出现与消失,折射出中国金融监管体系的完善过程。初期对金融创新的容错率过高,导致平台野蛮生长,缺乏有效监管。后期监管力度加强,虽然有效遏制了风险蔓延,但也造成了一定的经济损失。 这也促使监管部门不断完善法律法规,加强金融科技监管,推动金融行业的合规发展。未来的金融创新,需要在监管的框架内进行,既要鼓励创新,又要防范风险,实现金融的可持续发展,避免重蹈覆辙。这100个网贷平台的覆灭,无疑是一面镜子,警示着我们必须在创新与监管之间找到平衡。
相关文章
得物不能提支付宝了?这是最新提现攻略和替代方案
得物提现渠道的变动,实际上是平台在合规运营和用户体验之间寻求平衡的结果。过去依赖支付宝作为主要提现方式,便捷性毋庸置疑,但也存在一定风险,例如涉及到资金流向的监管,以及可能存在的虚假交易风险。得物逐步...
2021花呗套:风险下的“躺赚”幻觉
“2021花呗套”的现象,远不止是一个简单的投资案例。它蕴含着中国支付生态系统深刻变革下的风险偏好和投资者行为逻辑的复杂体现。在传统金融体系相对保守的情况下,花呗作为支付宝的核心支付工具,凭借其庞大的...
得物当月销售额怎么提现
得物平台的销售数据呈现具有鲜明的波动性,其当月销售额的提现逻辑需建立在动态数据追踪基础上。平台后台系统通过实时采集交易流水、订单状态及物流信息,形成多维数据矩阵。关键在于识别销售高峰时段与低谷节点,例...
花呗遇到问题怎么办?官方客服热线及多种查询方法详解
当遇到有关花呗账户的问题时,许多用户可能会首先想到拨打客服电话寻求帮助。那么,如何正确查询并联系到花呗的官方客服呢?本文将详细介绍如何查找和拨打花呗的客服热线,并分享一些常见的求助场景以及使用技巧。...
微信分付商家平台操作指南
微信分付取现商家平台,本质上是搭建了一套基于微信生态的商家收款、支付、结算系统。其运营机制远非单纯的“转账”那么简单,而是围绕着风险控制、资金安全、合规运营和商家体验展开的一整套生态链。目前市场上存在...

花呗转账能提现吗?
关于“花呗转的钱能提现吗”,这个问题背后反映了用户对于蚂蚁集团旗下金融服务产品的理解与使用情况。花呗是一种虚拟信用卡服务,用户通过支付宝账户向商家支付商品或服务时可以申请分期付款或者选择免息期后还款。...