网贷100多笔对信用有影响吗?
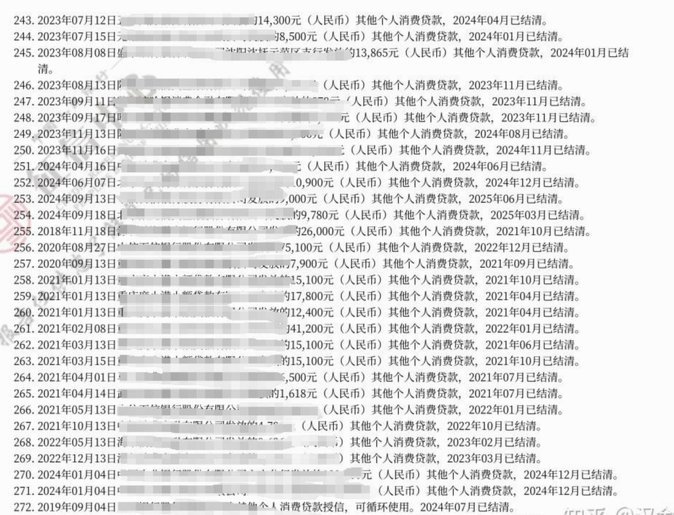
过量的网络借款记录本身,绝非一个简单的“是”或“否”就能给出答案。它影响的深度和广度取决于多个复杂且相互关联的系统:信用报告机构的数据采集机制、具体的贷款机构的风控模型,以及你个人财务行为背后的真实动机。简单量化为100多笔记录,意味着在极短时间内发生了超高的“信贷查询密度”,这种密度的升高本身就是风控系统首先捕捉到的一个异常信号。它传递给外部评估系统的核心信息并非是你是否有能力还款,而是你是否处于一种“资金链高度紧张”的临界状态,这迅速提高了你的风险系数层级,促使机构将其判定为一个潜在的高耗能、高不确定性用户群体。
深入拆解这个影响,必须关注信用报告中的查询性质。业界普遍认可的信贷行为分为硬查询(Hard Inquiry)和软查询(Soft Inquiry)。每一次向实际放款借贷或进行深度信用评估而触发的“硬查询”,都会在你的信用档案中留下明确的时间戳记录。当硬查询的数量达到临界点,尤其是密集分布的情况下,算法模型会将其解读为一种求财的恐慌性行为(Desperation Borrowing)。模型不会去体会背后的生活压力,它只识别的是一个高度活跃、极力通过外部资金填补内部空缺的“征信画像”。因此,数量上的堆积,本质上反映的是你在财务管理层面上缺乏系统性的规划能力。
从贷款机构的盈利视角来看,超高的查询记录只会加剧他们的风险规避机制。任何一家平台在接入审批流程时,其首要目标是最小化坏账损失,而非最大化交易次数。当你积累了大量申请记录后,你的个人信用画像会被模型打上“高风险、低稳定性”的标签。这意味着即使你最终成功获得了一笔款项,该机构也会要求极高的抵押物或设定非常苛刻的还款限制条件来对冲这个高查询频率带来的不确定性成本。更进一步,许多次级的网贷平台会利用这个过载记录进行交叉验证,直接将“频繁借贷”归类为一种财务行为异常指标,从而触发自动拒绝机制。
从管理和优化角度看,面对堆积如山的记录,盲目消除是不切实际的。最关键的应对策略是改变后续的行为模式,即停止无效查询。一旦信用报告数据达到饱和,持续不断地向市场发出需求信号,只会进一步巩固“资金空虚”的负面认知。你应该将关注点从数量转移到质量:优先偿还那些利率和周转周期较短的小额债务,从而逐步实现信贷结构的优化和资源的集中化管理。让信用报告看到你正在进行的是一次有计划、有目的的“结构性脱困”,而不是无差别的“广撒网式”借贷尝试。
最终而言,这些记录本身不是不可逆转的污点,它们是个人信贷生涯中的一个阶段性警示牌。它指出的是一种行为模式上的缺陷:无法依靠持续稳定的现金流来满足日常或投资需求。真正的解决方案不是通过等待让时间稀释数据痕迹,而是从根源上重建财务安全垫——建立可预测的、可持续的现金流循环系统。当你的收入结构和支出习惯变得高度稳定且可见时,即使信贷报告上有过量的记录,专业风控模型也会逐渐降低其权重,从而更聚焦于你当前展现出的“还款能力稳定性”,而非过去某一时间段内的“求财焦虑指数”。
相关文章
羊小咩便荔卡包:快速借款与秒到账提现
羊小咩便荔卡包的借款机制以“无抵押瞬时到账”为核心竞争力,其底层逻辑在于将传统信贷流程中的冗余环节压缩至临界点。平台通过整合用户行为数据与第三方征信接口,构建出动态风险评估模型,使授信决策从依赖人工审...

美团月付:有哪些平台能帮你回收?
美团月付作为一种新兴的支付方式,为消费者提供了更加灵活便捷的服务体验。随着用户需求的多样化和市场的不断拓展,“美团月付回收平台”的概念逐渐成为现实。当前市场上主要存在三种类型的美团月付回收平台: 1...
分付套现影响探析
分付套的现有影响并非简单的线性加成或减损,其核心作用在于构建了一张复杂且非线性的约束场域。它首先在宏观层面设定了参与主体对资源、权限和价值交换的预期模型,迫使所有行为体将自身行为逻辑内嵌于这一既定的结...
玩转“拿去花”,解锁自由行攻略
想要从“拿去花”套餐中释放自由行元素,实质上是在拆解旅游产品背后的逻辑与构成,并重新定制行程。这些套餐通常以“目的地+机票+酒店”的组合形式出现,看似便捷,实则牺牲了行程灵活性。破解套子的关键在于理解...

分期乐账户注销的秘密
分期乐账户注销并非易事,其复杂程度远超一般App的简单删除流程。这源于分期乐作为一家金融服务平台,用户账户关联着潜在的金融风险与债务关系。单纯在App内寻找注销入口往往徒劳无功,因为平台更倾向于引导用...

分期乐客服电话查询指南
## 分期乐平台电话号码:深度解析与实用指南 “分期乐平台电话是多少”这个问题,看似简单,实则蕴含着用户对平台服务的信任程度、以及对自身财务风险的考量。一个平台的电话号码,不仅仅是一个联系方式,更...