蚂蚁集团的信用生态:花呗、PB与商家共赢
“花呗秒到余额平台pb安诚小铺eo助富掌柜”这个短语,看似随机的组合,实则折射出蚂蚁集团在构建其生态系统中的多重战略考量和核心逻辑。理解其背后,需要我们跳脱出简单的“支付工具”的认知,将其视为一个整合支付、信贷、消费和增值服务生态系统的雏形。PB,即支付宝背后的核心技术支撑,代表着蚂蚁集团在底层技术能力上的积累与优势,它不仅是支付系统的核心,更提供了数据沉淀、风险控制、风控模型等关键能力,为后续业务的拓展奠定了基础。安诚小铺则代表着一种精细化运营策略,通过提供小额消费、分期付等场景,来深度挖掘用户消费习惯,并利用PB的技术能力,进行个性化营销和服务。关键在于利用PB的支付数据和用户画像,进行精准的风险评估和风控,从而实现更高效率的信贷投放,并为用户提供更便捷、更安全的消费体验。这并非单纯的“花呗”业务延伸,而是构建一个“信用池”的努力,利用支付数据作为核心资产,驱动信贷业务的增长。
“eo助富掌柜”的出现,进一步强调了生态系统的价值主张——“让用户更容易赚钱”。 这里的“掌柜”并非仅仅指消费者,更代表着蚂蚁集团
然而,我们必须审视这个看似完美的生态系统,其潜在的风险也同样不容忽视。 依赖支付数据进行风控,在数据安全和用户隐私保护之间存在着天然的矛盾。 过度依赖PB的支付数据,可能会导致数据滥用的风险,从而侵犯用户权益。 同时,PB的风险控制能力,也受到外部经济环境和监管政策的影响。 当经济下行时,用户消费能力下降,PB的风控压力也会随之增大。 此外,生态系统内部的竞争也日益激烈,其他支付平台或金融科技公司,也在积极构建类似生态系统,加剧了竞争态势。因此,PB需要不断提升自身的技术实力,优化运营策略,并加强与监管部门的沟通,才能在激烈的竞争中占据优势。
PB安诚小铺eo助富掌柜,本质上是一个信用生态的构建过程,而非仅仅是支付工具的延伸。 蚂蚁集团通过PB技术、安诚小铺的精细化运营和“eo助富掌柜”的价值主张,试图打造一个连接用户、商家、金融机构的完整生态系统,实现线上线下消费的无缝衔接,并最终让用户通过平台的参与,实现财富增值。 这种模式的成功,取决于PB的持续技术创新、生态伙伴的积极参与,以及对用户需求的深刻理解。 未来,PB能否真正成为一个“助富掌柜”, 仍需拭目以待,而其构建的生态系统,也将为整个金融行业带来深远的影响。
相关文章
花呗提现全攻略:玩法与注意事项
花呗作为蚂蚁集团推出的信用支付工具,其资金流转逻辑与传统信用卡存在本质差异。用户若需将花呗额度转化为可支配资金,需通过绑定的银行卡或支付宝余额进行提现操作。值得注意的是,花呗本身不支持直接提现,其资金...
2021花呗套:风险下的“躺赚”幻觉
“2021花呗套”的现象,远不止是一个简单的投资案例。它蕴含着中国支付生态系统深刻变革下的风险偏好和投资者行为逻辑的复杂体现。在传统金融体系相对保守的情况下,花呗作为支付宝的核心支付工具,凭借其庞大的...
携程拿去花如何提前还款
携程拿去花是近年来颇受欢迎的消费金融工具,它便捷快捷地帮助用户解决短期资金需求。然而,随着时间的推移,用户的财务状况可能发生变化,提前还款的需求也随之出现。 对于想要提前还清携程拿去花的用户来说,操作...

拿去花取现功能不见了?解析平台风控与合规化调整
在近年来的金融科技发展中,点赞借贷平台以其独特的模式重新定义了消费金融的服务方式。然而,随着平台功能的不断升级,用户普遍反映一个普遍现象:"拿去花的取现怎么没有了 平台呢"。这不仅是一个用户操作上的简...
如何从花呗提现红包到支付宝
关于如何将花呗里的钱提现出来,首先需要明确一点,花呗本质上是蚂蚁金服提供的一种先消费后付款的信用服务。它本身不具备储值功能,因此用户无法通过花呗直接提现资金。但是,如果你已经使用了花呗进行还款或在店铺...
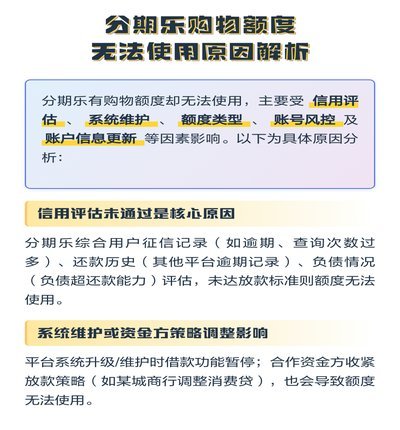
分期乐额度突然清零,背后到底藏着什么秘密?
分期乐额度突然清零,对于不少用户而言,不仅仅是购物计划的受挫,更像是一场信任的崩塌。这种突如其来的变化,需要我们深入分析背后的运营策略调整,以及可能带来的连锁反应。分期乐这类平台,本质上是基于信用评估...