解构1688先用后付:一场针对中小企业的精准突围
1688先用后付的推出,不仅仅是阿里巴巴生态下的一次金融创新尝试,更体现了对中小企业经营痛点的精准洞察。长期以来,制造业、批发零售这些行业普遍面临资金周转压力大、赊账风险高等问题,直接影响了企业的采购效率和扩张速度。传统融资渠道往往门槛过高,审批流程冗长,而“先用后付”则试图打破这种壁垒,将支付环节与订单履约紧密结合,让供应商能够在不占用自身流动资金的情况下,获得相对稳定的客源,同时降低收款风险。这对于那些亟待扩大规模、但受限于现金流的企业来说,无疑是雪中送炭的解决方案。从更深层次来看,这是一种供应链金融的细分化应用,目标客户也聚焦于具体的行业场景,而非普惠金融那种宽泛覆盖。
最初,“先用后付”模式在1688平台上的落地,着重解决了小微企业与供应商之间的信任难题。由于交易对象相对陌生,双方通常会存在信用顾虑。通过引入第三方支付机构,并利用阿里巴巴自身的大数据风控能力,可以对买家和卖家的资质进行评估,构建信用体系。这种信用评估不仅影响了“先用后付”的额度上限,也决定了服务费率的高低。与传统赊账相比,“先用后付”提供了更透明、更规范的交易环境,避免了因口头协议产生的纠纷。 此外,1688自身对平台的管控能力也保证了商品质量和履约标准,进一步降低了供应商的运营风险,使其更有信心参与到这种新的商业模式中来。
然而,“先用后付”并非完美无缺,其面临的挑战同样不容忽视。首要的问题在于定价机制的持续优化。初始阶段的服务费率往往较高,对买家和卖家的成本都造成了一定的压力。随着模式的逐渐成熟,以及竞争对手的加入,如何平衡服务收益与用户体验,找到一个可持续的价格点至关重要。其次,风险控制体系需要不断迭代升级。平台必须具备识别欺诈行为的能力,及时发现并处理恶意申请或违约情况。单纯依赖大数据风控是不够的,还需要建立完善的申诉机制和纠纷解决通道,确保“先用后付”的公平性和公正性。另外,如何拓展服务范围,覆盖更广泛的行业、品类和客户群体,也是平台持续发展的关键。
值得注意的是,“先用后付”的成功并非仅仅取决于技术层面的创新。它更需要与平台的生态系统深度融合。 例如,通过对订单数据的分析,可以为供应商提供供应链优化建议,帮助他们更好地管理库存和预测需求。同时,平台还可以将“先用后付”与其他金融服务相结合,例如保理、贷款等,为企业提供更加全面的解决方案。 这种与上下游企业的协同作用,有助于构建一个良性循环的商业生态,最终实现平台的价值最大化。此外,持续加强对用户教育也十分重要,让他们充分理解“先用后付”的运作机制和潜在风险,避免误解或滥用。
平台在推广“先用后付”时,也应该更加注重差异化的市场策略。不同的行业、地区和客户群体,其需求和承受能力存在显著差异。 一刀切式的推广方式往往效果不佳。相反,通过对用户画像的深入分析,可以精准推送个性化服务,并提供定制化的解决方案。 例如,对于那些资金压力较大的中小企业,可以适当放宽“先用后付”的额度上限;对于那些信用记录较好的买家,可以降低服务费率。同时,平台还应积极与行业协会、商会等合作,共同推广“先用后付”,扩大其影响力。“先用后付”的价值不仅仅在于解决资金周转问题,更在于提升供应链效率和促进产业升级,这需要产业链上下游共同努力才能实现。
从长期来看,“先用后付”的模式可能会演进出更多样化的形态。例如,基于区块链技术的“先用后付”,可以进一步提高交易透明度和安全性; 或者,与物联网技术结合的“先用后付”,可以让支付环节更加自动化和智能化。 无论如何演变,其核心价值始终不变:即为中小企业提供便捷、高效、安全的供应链金融服务。1688平台在探索“先用后付”的过程中积累的经验和教训,不仅对自身发展具有重要意义,也为整个行业提供了宝贵的参考,预示着供应链金融将朝着更加精细化、智能化、个性化的方向发展。
相关文章
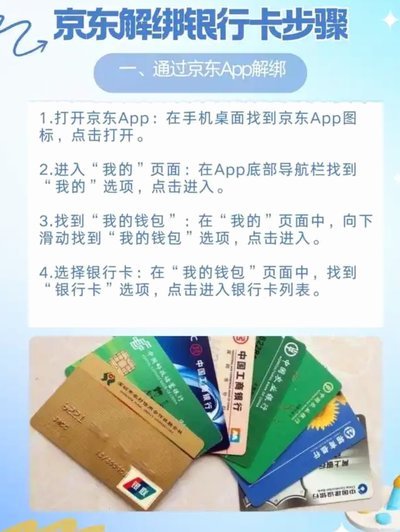
羊小咩绑定银行卡后怎么解卡
当用户选择通过“羊小咩”这一平台进行金融服务时,绑定和解绑银行卡是常见的需求之一。然而,很多初次使用该功能的用户可能会遇到不解的问题,其中最普遍的是如何在需要的情况下解除已绑定的银行卡。 首先,我...
得物提现与订单取消流程解析
在电商平台运营中,订单的生成、支付和取消是核心流程之一。得物(即订单的生成或状态的变化)与提现(支付订单的处理)之间的关系,直接影响着客户体验和平台的稳定性。本文将深入探讨得物如何提现以及订单取消的处...

企业如何高效利用白条加油额度
白条,即商业信用证,在贸易金融领域扮演着至关重要的角色。对于需要进行跨境贸易的企业而言,白条提供的不仅仅是资金保障,更是一系列灵活的融资工具。理解“白条里面的加油额度怎么用”至关重要,这直接决定了企业...
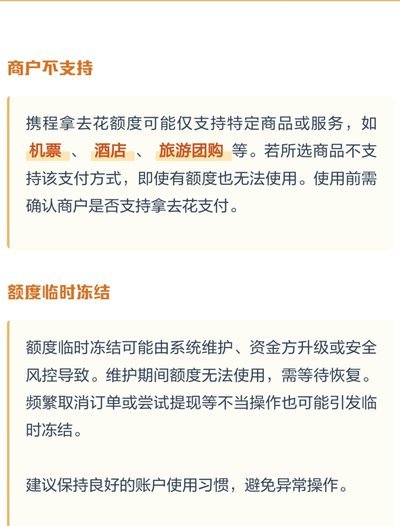
携程拿去花为何迟迟不能用?揭秘背后真相
很多用户面对“拿去花”额度受限或无法立即使用的窘境,往往将其归结为技术故障或系统延迟,但这背后的逻辑更接近于风控模型的“观察期”。金融科技的核心在于风险定价,携程这类消费信贷产品,其可用性的释放并非简...
刷多少不被怀疑套现?
在探讨“一次刷多少钱不被怀疑套现”的话题时,首先要明确的是,银行和金融机构对于大额交易通常会有严格的监控机制。因此,要确保一笔交易金额不至于引起不必要的怀疑,需要根据具体的银行卡类型、信用卡额度以及个...
先花后还:消费习惯与债务风险
“拿去花取现在哪里 出来还款”,这句话并非单纯的银行或金融机构术语,而更像是一种对消费习惯和资金流动性的隐喻性描述。在当下这个“先消费后还”模式盛行的时代,这种现象背后蕴含着复杂的经济逻辑和社会结构。...