花呗套现2万违法吗?了解一下法律责任
近年来,随着互联网金融产品的普及,“花呗”这样的信用支付工具成为了许多消费者日常生活中的常用手段。然而,在讨论“使用花呗套现20000是否会受到法律制裁”的问题时,我们需要明确几个关键点。
首先,根据相关法律法规,利用信用卡或信贷产品进行虚假交易以实现资金的非法转移被视为违法行为,通常称为套现行为。尽管当前并没有专门针对“花呗”这类互联网金融产品的法规条款直接定义其为违法活动,但基于相似性原则,“花呗”的使用方式和结果如果与传统信用卡套现等同,则同样可能触犯法律。
其次,一旦被认定进行非法套现,不仅会面临信用记录受损、资金追回等问题,还可能遭到刑事处罚。具体而言,根据中国刑法第二百二十五条的规定,对于以牟利为目的的套现行为,情节严重的可构成非法经营罪;而如果存在恶意透支且数额巨大,则可能涉及信用卡诈骗罪。
此外,值得注意的是,在实际操作中,“花呗”等互联网金融平台也会通过风控手段监测异常交易,并采取措施保护自身利益。一旦被发现有套现嫌疑,用户将面临账户冻结、信用评分下降甚至直接封停的风险。因此,在使用这些工具时必须遵守相关规定和条款,避免触及法律红线。
最后,面对日益复杂的金融市场环境以及不断更新的法律法规,消费者在享受便捷金融服务的同时也应当增强自我保护意识,合理合法地利用各类金融产品,并随时关注相关政策变化,以免因无知或侥幸心理而陷入困境。
相关文章
网贷那些隐蔽的套路
近年来,随着互联网金融的快速发展,网络贷款成为了一种便捷的融资方式。然而,在其背后却隐藏着不少套路和陷阱,需要用户具备足够的风险意识和识别能力。其中,最常见的几类套路包括高利贷、诱导借贷和信息诈骗。...
携程拿去花取现额度攻略
近年来,随着旅游消费逐渐成为生活的一部分,越来越多的用户在规划旅行时会考虑使用分期付款或信用支付的方式来减轻经济压力。携程作为国内领先的在线旅游平台,推出了“携程拿去花”这一信用支付产品,为用户提供了...
玩转“拿去花”,解锁自由行攻略
想要从“拿去花”套餐中释放自由行元素,实质上是在拆解旅游产品背后的逻辑与构成,并重新定制行程。这些套餐通常以“目的地+机票+酒店”的组合形式出现,看似便捷,实则牺牲了行程灵活性。破解套子的关键在于理解...
套现花呗是什么 现象
花呗套现现象,本质上是利用支付平台的信用机制与传统金融体系间的监管滞后性产生的畸形循环。它并非简单的“借钱”,而是一种通过特定途径将花呗额度变现为实际现金的行为。早期形式多围绕着虚假交易、返利分成等,...
白条提现全攻略
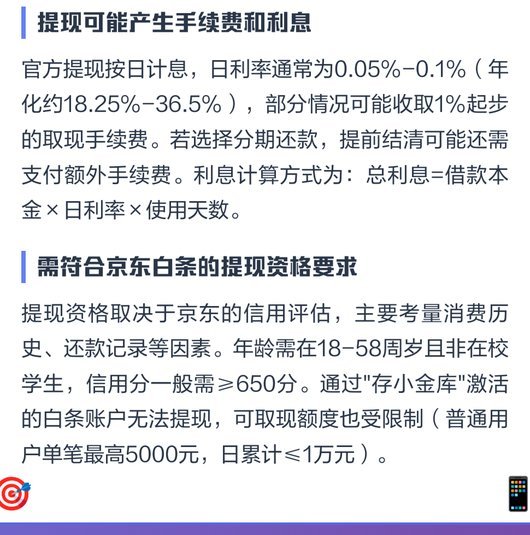
白条额度,作为一种新兴的消费金融产品,其提现流程并非一成不变,而是高度依赖于开卡金融机构的设定和用户的具体操作。理解提现机制的关键在于认识到,白条额度的本质是“信用账户”,其流动性管理与传统银行账户有...

白条商家提现手续费详解
白条商家提现手续费的构成逻辑与市场差异 白条提现手续费的计算方式通常包含基础费率与动态调整机制。根据公开数据,基础费率普遍在0.6%-1.2%区间,但具体数值受商家资质、交易规模及平台政策影响。例如...