“拿去花套现”的真相
“拿去花套现”这个现象,在过去几年里,正成为金融科技领域一个充满争议和讨论的话题。简单来说,它指的是通过第三方平台,将用户的资金用于投资、交易等活动,而平台最终可能将这笔资金用于自身运营或与其他机构进行交易。要判断“拿去花套现”是真的吗,需要深入剖析其背后的运作模式、涉及的风险,以及监管的现状。最初,这类服务之所以兴起,很大程度上源于对传统金融产品的陌生感和对高收益的渴望。不少用户,尤其是在新兴消费群体中,缺乏金融知识和投资经验,却凭借着互联网上的各种宣传,对高回报的投资项目产生了兴趣。这些平台,便抓住这一需求,利用社交媒体、直播等渠道进行精准营销,吸引了大量用户将资金交由其“管理”。然而,这种模式的本质并非真正意义上的投资管理,而更像是一种资金盘、高收益理财的伪装,其核心在于平台利用用户资金进行套利或高杠杆交易,最终以高额收益为诱饵,将用户资金据为己有。
理解“拿去花套现”的关键在于认识到其风险的复杂性。它不仅仅是简单的“诈骗”,更涉及到了金融监管的缺失、信息不对称、以及平台自身的不透明运营。很多平台在注册时,会通过虚假宣传,营造出“专业”、“稳定”、“高收益”的形象,诱导用户投入资金。然而,一旦资金积累到一定规模,平台便会以各种名义进行“管理”,将资金用于高风险投资项目,如期货、期权、加密货币等。由于这些投资项目本身就具有高波动性,平台操作不当、监管失效,或者平台本身出现问题,都可能导致用户资金巨大损失。更重要的是,“拿去花套现”通常伴随着高杠杆,放大收益的同时,也极大地增加了风险,用户可能在短时间内血本无归。
进一步深入分析,我们发现“拿去花套现”现象的根源,在于金融科技领域监管的滞后性和信息不对称性。尽管监管部门一直在加强对金融科技公司的监管,但其覆盖面和执行力度仍然不足以有效遏制这类行为。一方面,许多平台通过复杂的架构、模糊的业务模式,以及注册公司名称的欺骗等手段,逃避监管。另一方面,用户自身也存在信息不对称,缺乏对这些平台的专业评估和风险意识。平台的广告宣传往往充满诱惑,用户在缺乏专业知识的情况下,容易被误导,最终落入陷阱。监管部门需要更加积极主动地加强对金融科技公司的监管,完善监管机制,堵塞监管漏洞,同时,也需要加强对用户的金融知识普及和风险意识教育,提高用户的风险防范能力。
尽管监管力度有所加强,但“拿去花套现”现象并未完全消失,甚至呈现出新的形态。一些平台转移了注册地,或者利用跨境支付等手段,绕过监管。同时,利用人工智能、大数据等技术,平台也更加精准地识别潜在用户,进行个性化营销。因此,打击“拿去花套现”现象,需要更加综合的策略。不仅要加强监管,还要依靠科技手段,提高监管效率;同时,也要通过媒体宣传、行业自律等方式,提高公众的风险意识。此外,平台本身也应该承担起社会责任,公开透明地披露经营状况和风险信息,避免误导用户,保护用户利益。 解决“拿去花套现”的问题,绝非一朝一夕之功,需要政府、金融机构、科技企业和用户共同努力,构建一个更加健康、可持续的金融生态系统。
相关文章
分期乐额度借不出去怎么办
面对分期乐给出额度却无法借出的情况,不少用户感到困惑与焦急。首先需要明确的是,这类问题通常涉及多方面的因素,包括但不限于账户安全检查、信用评估以及系统技术故障等。 在账户安全方面,分期乐会对用户的借...
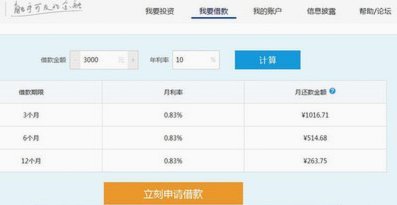
拍拍贷款:借钱、套现的风险揭秘
拍拍贷款的借款流程和潜在的“套现”行为,表面上看似简单便捷,实则隐藏着复杂的风险。其核心模式依赖于用户授权的淘宝、京东等电商平台账单数据进行信用评估,并以此为基础发放消费贷或经营贷。初次申请者往往通过...
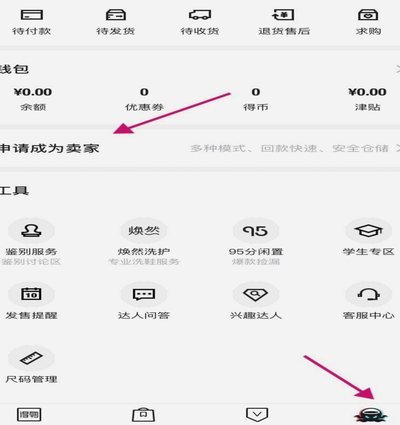
得物提现与订单取消流程解析
在电商平台运营中,订单的生成、支付和取消是核心流程之一。得物(即订单的生成或状态的变化)与提现(支付订单的处理)之间的关系,直接影响着客户体验和平台的稳定性。本文将深入探讨得物如何提现以及订单取消的处...
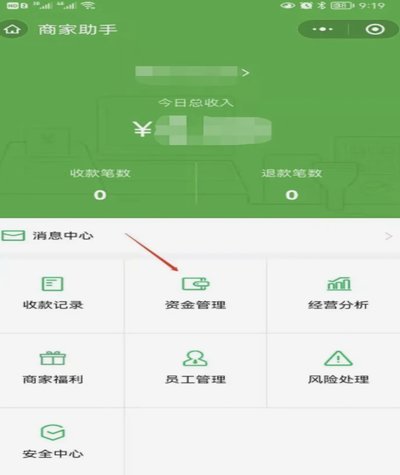
微信分付商家平台操作指南
微信分付取现商家平台,本质上是搭建了一套基于微信生态的商家收款、支付、结算系统。其运营机制远非单纯的“转账”那么简单,而是围绕着风险控制、资金安全、合规运营和商家体验展开的一整套生态链。目前市场上存在...
哪里能找到羊小咩便荔卡包提?
关于“羊小咩便荔卡包提现在哪找”的问题,首先需要明确的是,“羊小咩”本身是一个虚拟的卡通形象,通常出现在儿童读物或动画中,并非真实存在的品牌。因此,严格来说并不存在所谓的“羊小咩便荔卡包”,这大概率是...

拍拍贷借款步骤详解:流程图解与风险提示
## 拍拍贷借款步骤图解:深度解析与风险提示 拍拍贷作为一款以社交裂变和轻量化借款模式迅速崛起的金融产品,其借款流程虽然相对简化,但对于新手用户而言,理解其每一个环节至关重要。与其将借款过程简单地描...