美团月付套现点位动态调整探秘
美团月付套现点位的异常波动,本质上是信用支付体系与金融套利行为的结构性矛盾。平台算法在动态调整授信额度时,往往依据用户消费频次、支付场景及历史账单数据进行模型推算。当套现需求集中于特定时段或商户,系统会通过调整手续费率、延迟结算周期等方式进行反制,这种动态博弈导致实际套现点位偏离预期。例如部分用户反馈的"15%手续费"与实际到账金额存在3-5%的差异,本质上是平台风控模型对异常交易模式的主动修正。
用户行为模式的非线性变化正在重塑套现点位的计算逻辑。传统套现依赖固定商户合作,而美团月付的场景化支付特性使用户能通过多商户分散交易规避检测。这种行为导致平台需引入更复杂的风控参数,如交易间隔时间、商户类型分布、支付路径多样性等。当用户刻意制造"伪高频消费"时,系统会通过提高单笔交易的手续费率或降低授信额度进行反制,形成套现点位的非对称波动。
平台方在套现点位管理中展现出明显的策略性调整。通过设置阶梯式手续费率,既保留基础支付功能又限制套现空间。例如对高频用户实施"前3笔免手续费"的激励政策,同时对超过阈值的交易启动动态费率调整。这种分层管理策略使套现点位呈现时段性差异,午间高峰时段因交易量激增导致手续费率上浮,而深夜时段则因用户活跃度下降出现费率优惠。这种策略性波动本质上是平台平衡资金流与用户粘性的主动选择。
套现点位的异常波动正在倒逼支付体系的技术升级。当前系统主要依赖规则引擎进行风险识别,但面对复杂的套现手段,需引入机器学习模型进行实时行为分析。通过分析用户支付路径、商户关联性、资金流转方向等多维数据,系统能更精准识别套现行为。这种技术迭代不仅影响套现点位的计算方式,更可能重构信用支付的底层逻辑,使套现行为的成本呈现指数级上升趋势。
相关文章
分期乐:创新消费金融平台之道
分期乐作为消费金融领域的典型代表,其本质是依托互联网技术重构传统信贷流程的创新平台。该平台通过将商品分期付款与信用评估系统深度绑定,构建起独特的"消费-信用-数据"闭环。用户在购买电子产品、服饰等商品...
美团买药的“先用后付”真能当现金用吗?
美团买药的"先用后付"功能本质是基于信用的消费模式,其设计初衷是解决用户短期支付压力。但当这一机制与"套现"行为结合时,便演变为一种金融套利手段。通过虚构药品需求或伪造交易流水,用户可能将信用额度转化...
美团月付取现二维码的生成秘密
美团月付的取现二维码本质上是平台对信用支付场景的延伸,其存在逻辑与资金流转路径紧密相关。用户通过月付功能积累的信用额度,本质上是平台基于消费行为数据建立的信任模型。当用户需要将虚拟信用转化为现实资金时...
2021花呗套:风险下的“躺赚”幻觉
“2021花呗套”的现象,远不止是一个简单的投资案例。它蕴含着中国支付生态系统深刻变革下的风险偏好和投资者行为逻辑的复杂体现。在传统金融体系相对保守的情况下,花呗作为支付宝的核心支付工具,凭借其庞大的...
得物当月销售额怎么提现
得物平台的销售数据呈现具有鲜明的波动性,其当月销售额的提现逻辑需建立在动态数据追踪基础上。平台后台系统通过实时采集交易流水、订单状态及物流信息,形成多维数据矩阵。关键在于识别销售高峰时段与低谷节点,例...
微信分付商家平台操作指南
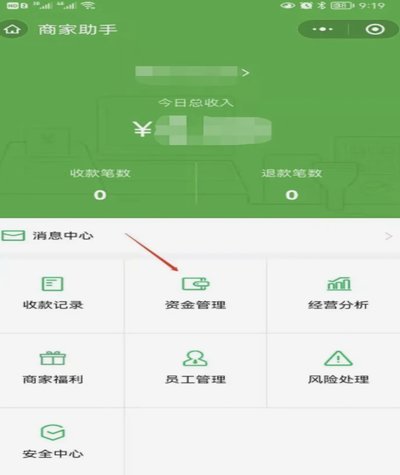
微信分付取现商家平台,本质上是搭建了一套基于微信生态的商家收款、支付、结算系统。其运营机制远非单纯的“转账”那么简单,而是围绕着风险控制、资金安全、合规运营和商家体验展开的一整套生态链。目前市场上存在...