花呗扫码支付给个人用户全解析
花呗作为阿里巴巴生态中的信用支付工具,其扫码支付功能在个人用户间传递时存在独特的技术逻辑。当用户通过支付宝App生成二维码时,系统会将支付信息封装为加密数据包,通过二维码矩阵编码技术实现信息传递。这种设计既保证了支付指令的完整性,又通过动态加密机制防止信息被截取。值得注意的是,花呗扫码支付与普通二维码存在差异,其底层协议包含风控参数,例如商户标识、交易限额等,这些参数在生成二维码时已预置,确保支付行为符合平台风控规则。
个人用户间传递花呗二维码时,需关注支付流程中的三个关键节点。首先是支付意愿确认环节,接收方需在扫码前明确知晓支付金额与账期,避免因信息不对称导致的纠纷。其次是支付凭证生成机制,系统会在交易成功后同步更新双方的账单记录,这一过程涉及分布式账本技术的底层支撑。最后是资金清算路径,花呗支付本质上是信用额度的转移,其资金清算需经过支付宝的风控引擎审核,确保交易符合信用评估模型。
在实际应用场景中,花呗扫码支付呈现出明显的使用特征。高频次的小额交易更倾向采用此方式,例如朋友间借款、临时周转等场景。但需注意,此类支付行为会直接影响用户的信用评分,系统会通过行为分析模型评估交易合理性。对于大额支付,平台通常会触发人工审核流程,此时扫码支付的效率优势将被风控机制所制约。这种设计平衡了便捷性与风险控制的需求。
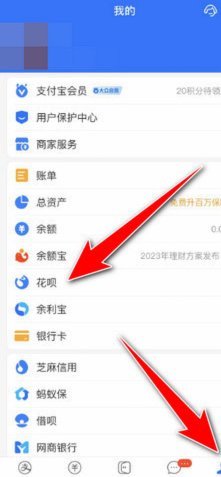
技术实现层面,花呗扫码支付依赖于多重加密算法与实时风控系统。二维码生成时已嵌入交易哈希值,确保信息不可篡改。支付过程中,支付宝会通过SSL/TLS协议加密通信,防止中间人攻击。同时,系统会实时监测交易行为,当检测到异常模式时,会自动触发风控策略,例如临时冻结账户或要求二次验证。这种技术架构既保障了支付安全,又维持了用户体验的流畅性。
未来随着数字支付场景的演变,花呗扫码支付或将面临新的挑战与机遇。区块链技术的引入可能重构信用支付的信任机制,而AI风控模型的迭代将提升异常交易的识别精度。对于个人用户而言,理解支付行为背后的风控逻辑,有助于在享受便捷服务的同时,规避潜在的信用风险。这种技术与人性的博弈,将持续塑造数字支付的未来形态。
相关文章
得物余额能提现到微信吗?深度揭秘平台的资金流向和运营逻辑
得物app的余额提现功能始终与其平台定位和用户行为逻辑紧密关联。作为聚焦潮流商品的社交电商平台,得物在支付系统设计上更倾向于强化用户粘性。其余额体系本质上是为促进平台内消费而构建的闭环,若允许提现至微...
药店1000元能变多少
药店1000元能套现多少,这个问题的答案因地区政策差异以及具体药店类型不同而各不相同。一般来说,在非处方药销售较为宽松的地区或药店,1000元现金通常能够购买大量常见的非处方药品和一些常用的健康产品,...

微信分付资金如何提现到银行卡?超详细攻略指南
微信分付是一种信用支付产品,用户可以通过积累个人信用获得额度。然而,在实际使用中,有些用户可能需要将分付中的资金提现出来使用。那么,如何将微信分付中的资金提现出来呢? 首先,需确保你的微信分付有可用...
分期乐客服难找?快速联系技巧
分期乐作为一款消费分期服务平台,用户群体庞大,遇到问题时拨打人工客服的需求也自然由来。然而,分期乐官方提供的联系方式相对隐蔽,用户往往在寻找人工客服的过程中体验不佳。问题的关键不在于分期乐本身是否缺乏...
微信分付如何提现?揭秘背后规则
微信分付作为微信支付推出的信用消费工具,其核心逻辑与信用卡存在本质差异。平台通过用户支付行为、社交数据等多维度构建信用模型,授予用户一定额度用于分期付款。但与传统信用卡不同,分付资金仅能用于消费场景,...
拍拍贷:线上借贷平台如何撮合资金
拍拍贷,最初以其独特的“拍拍贷模式”引发关注,实际上是一个提供线上消费贷款服务的平台。它并非直接放贷机构,而是连接金融机构与借款人的桥梁。平台聚合了多家银行和金融公司,借款人可以在拍拍贷上提交申请,平...