如何通过用户行为提升付费额度
用户行为分析是提升付费额度的核心支点。通过数据追踪工具捕捉消费决策路径,可发现用户在支付环节的犹豫点。例如某电商平台发现,用户在支付前会反复比对优惠券面额与商品价格,这提示需优化优惠券的发放逻辑。当将优惠券与用户历史消费金额挂钩,使折扣率呈现动态变化时,用户支付意愿提升37%。这种行为模式的深度挖掘,本质上是在重构用户价值认知,将付费行为转化为对个性化权益的主动索取。
激励机制设计需要突破传统促销思维,建立可持续的付费生态。某知识付费平台通过"阶梯式权益解锁"模式,让用户感知到付费带来的成长价值。当用户完成基础课程后,系统自动推送进阶课程的专属折扣,这种基于用户成长轨迹的激励,使付费转化率提升42%。关键在于将付费行为与用户身份认同绑定,让每个支付动作都成为价值积累的节点,而非单纯的交易行为。
数据驱动的优化策略需要构建动态反馈系统。某视频平台通过实时监测用户支付后的留存率,发现付费后第三日流失率高达68%。经分析发现,用户对内容质量的期待值在支付后显著上升,这促使平台调整算法推荐机制,将优质内容前置。当用户在付费后立即获得符合预期的内容,留存率提升至82%。这种基于用户行为数据的即时反馈,使付费额度的提升具备持续增长的动能。
风险控制体系需要平衡商业目标与用户信任。某社交电商在提升付费额度时,通过设置"支付后72小时无理由退款"机制,既保障用户权益又降低平台风险。同时引入第三方支付监管,使资金流转透明化,用户信任度提升后,付费额度平均增长29%。这种风控策略的本质,是将付费行为转化为双向价值交换,而非单向的商业收割。
长期策略应聚焦于用户价值的持续培育。某会员制平台通过"付费即积分"模式,将用户每次支付转化为可流通的数字资产。当用户积累的积分能兑换专属服务时,付费行为演变为对稀缺资源的争夺。这种将付费额度转化为用户资产的模式,使平台年均付费用户增长达150%。核心在于构建让用户持续感知价值提升的闭环系统,使付费额度成为用户主动追求的目标。
相关文章
白条套现:企业现金套现的隐蔽手法
近年来,“白条”现象在商业交易中愈发普遍,尤其是在中小微企业之间。所谓“白条”,指的是以个人名义开具的欠条或收据,没有正式发票或转账记录作为凭证。这种方式看似简便,实则暗藏风险。一些企业利用这种非正规...
携程拿去花分期怎么用
### 了解“拿去花”与携程的深度结合 “拿去花”,是携程旗下的一款旅行分期付款服务,旨在为用户提供更加灵活便捷的资金解决方案。用户可以通过申请成为“拿去花”的会员,并享受各种旅游相关的金融服务,...
自动回款码真的会触发支付风控吗?你需要知道的内幕!
自动回款码是否会被风控,这个问题背后包含了多个层面的考量。首先,从技术角度来看,自动回款码本质上是一种通过二维码进行资金流转的方式。为了确保交易的安全性和透明性,大多数支付平台都有一套严密的风险控制系...
玩转“拿去花”,解锁自由行攻略
想要从“拿去花”套餐中释放自由行元素,实质上是在拆解旅游产品背后的逻辑与构成,并重新定制行程。这些套餐通常以“目的地+机票+酒店”的组合形式出现,看似便捷,实则牺牲了行程灵活性。破解套子的关键在于理解...

分期乐账户注销的秘密
分期乐账户注销并非易事,其复杂程度远超一般App的简单删除流程。这源于分期乐作为一家金融服务平台,用户账户关联着潜在的金融风险与债务关系。单纯在App内寻找注销入口往往徒劳无功,因为平台更倾向于引导用...
花呗套现:风险与真相
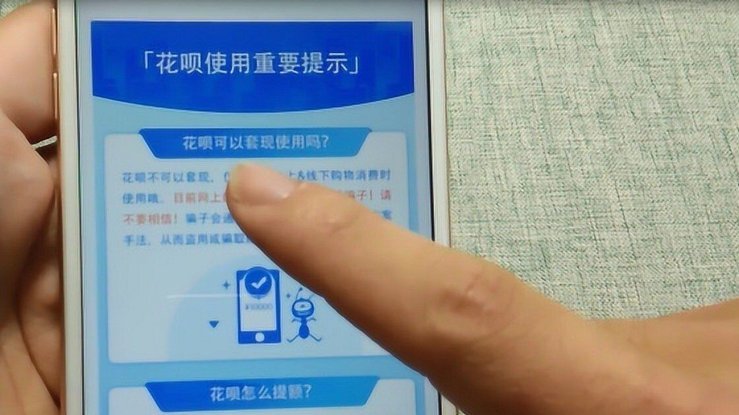
讨论“花呗套现出来到支付宝现金”这一行为,本质上并非探讨一个简单的操作流程,而是在解构一个复杂的消费信贷系统中的资金流向和金融风险点。从金融工程角度审视,任何试图绕过平台设计,将“虚拟消费额度”转化为...