分付额度提现能?
近年来,随着金融科技的发展,“分付”作为一种创新型的信用支付方式逐渐进入大众视野。很多人对这种新工具感到好奇,尤其是关于“分付额度可以提现吗”的疑问。事实上,从技术角度分析,“分付”作为蚂蚁金服推出的一款消费信贷服务,并不具备直接提现的功能。
首先,我们需要理解“分付”与传统信用卡和银行账户的主要区别。“分付”基于用户信用评估提供短期借款,主要用于支付商品或服务,且通常在账单到期日归还。这与传统的现金提现功能有着本质上的不同。用户在使用过程中,只能按照实际消费金额来还款,而不能直接将额度转换为现金取出。
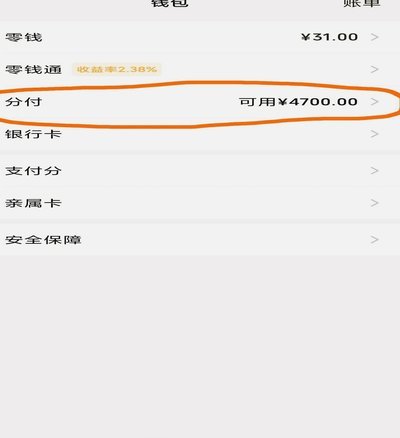
其次,“分付”的设计初衷是为了促进消费者之间的公平交易和便利生活,并不是为了满足用户的紧急资金需求或个人理财需要。因此,在当前的服务模式下,暂时没有提供提现功能的计划。不过,这也反映了金融科技产品不断迭代升级的趋势,未来可能会随着市场反馈和技术进步而发生变化。
最后,值得注意的是,“分付”额度是可以循环使用的,只要按时还款并保持良好的信用记录,您就可以继续享受其带来的便利。当然,在使用此类服务时也应保持理性消费,避免因过度借贷带来不必要的财务压力。
总之,从现阶段来看,“分付”额度主要用于支付而无法直接提现,这既符合其功能定位也有助于维护用户的经济健康。未来随着金融科技的发展和监管政策的完善,或许会有更多创新的服务形式出现,为用户提供更加灵活便捷的选择。
相关文章
花呗套现一万背后的真正成本几何
讨论“花呗套现一万手续费多少”,其本质探讨的绝不仅仅是一个简单的百分比计算,而是一套涉及消费信贷生态、短期资金流动与用户风险边界的复合型金融模型。从专业的金融结构视角审视,任何表面的“手续费”只是冰山...
携程分期提前还款:能提前吗?怎么操作?
## 携程分期提前还款:策略、限制与风险评估 携程分期,作为其增值服务之一,凭借灵活的还款方式吸引了大量用户。然而,随着财务状况的变化或对资金周转的需求,用户可能需要考虑提前还款。但并非所有用户都...
消费额度取现失败,背后的风险揭秘
任何一次试图将“消费额度”直接转换为“现金取出”的行为,本质上都是对金融产品机制内生矛盾的冲击。从系统层面看,消费贷或授信额度是通过设计一个支付生态闭环来实现流转的,它根植于消费场景的锚定和风险控制的...
便荔卡套现手续费背后的故事
从本质上审视“便荔卡包”这类特定支付渠道的套现费用,不能简单地用一个固定百分比进行对错判断。手续费的构成,远比35个点所呈现的数字更为复杂,它是一个由支付通道的转换成本、底层金融机构的清算网络费用,以...
得物余额能提现到微信吗?深度揭秘平台的资金流向和运营逻辑
得物app的余额提现功能始终与其平台定位和用户行为逻辑紧密关联。作为聚焦潮流商品的社交电商平台,得物在支付系统设计上更倾向于强化用户粘性。其余额体系本质上是为促进平台内消费而构建的闭环,若允许提现至微...
智能升级:深度解析分期乐的电话客服体系
分期乐平台电话人工客服的服务流程已形成标准化运作体系,通过智能分派系统将用户咨询精准匹配至相应业务模块。当用户拨打客服热线时,系统会根据通话内容自动识别问题类型,如账单查询、分期申请或逾期处理,并将通...