智能合约驱动的高效回款
自助回款的底层逻辑建立在数据流与资金流的精准对齐上。当企业将客户支付行为转化为结构化数据时,系统能通过API接口实时抓取交易凭证,结合合同条款与账期规则,自动匹配应收款项。这种技术耦合消除了传统对账中的人为误差,使回款周期从数日压缩至分钟级。核心价值在于将财务人员从重复性劳动中解放,转而聚焦于风险预警与策略优化。例如某跨境电商企业接入第三方支付平台后,系统自动识别海外买家的信用评级,对高风险账户实施动态额度管控,使坏账率下降37%。
智能合约的普及正在重构回款流程的控制权分布。当企业将应收账款条款编码为可执行的智能合约,付款方的履约行为将直接触发资金划转。这种无需中介的点对点结算模式,使回款效率突破传统银行转账的时空限制。某制造业集团通过部署区块链支付网络,实现供应链上下游的实时结算,将账期从45天缩短至T+0。技术带来的不仅是速度提升,更重塑了商业信用的验证机制——每笔交易的哈希值成为不可篡改的信用凭证,为中小企业融资提供了新的数据资产。
自助回款系统的价值延伸正在突破财务范畴。当企业将客户支付行为转化为行为数据,这些数据经过机器学习模型的训练,能预测客户信用变化趋势。某零售企业通过分析历史支付数据,发现某区域客户在促销季的支付意愿波动规律,据此调整账期政策后,回款周转率提升28%。这种数据驱动的决策模式,使财务职能从成本中心向价值创造中心转型。系统生成的多维分析报告,正在成为企业制定市场策略的重要依据。
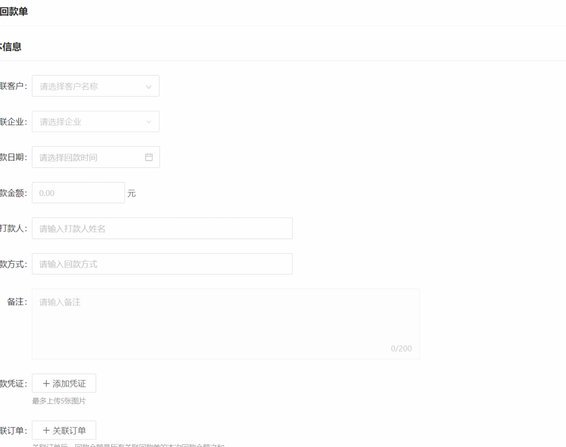
行业实践显示,自助回款的深化应用正面临双重挑战。技术层面,不同支付渠道的数据孤岛制约了系统整合效率,某物流企业尝试接入5个支付平台后,数据清洗成本占系统运维预算的40%。商业层面,客户对支付方式的偏好分化要求系统具备高度的灵活性,某SaaS企业为满足不同行业客户需求,开发了模块化支付接口,使部署周期从数周缩短至数日。这些实践表明,自助回款的成熟度取决于技术适配能力与商业场景的深度耦合。
未来竞争将聚焦于支付生态的协同能力。当企业将自助回款系统嵌入到客户生命周期管理中,支付行为将成为用户画像的重要维度。某电商平台通过整合支付数据与用户行为数据,构建起动态信用评分模型,使高价值客户的账期延长30%。这种数据闭环正在催生新的商业逻辑——支付不再是单纯的财务动作,而是企业与客户价值交换的数字化入口。技术迭代与商业创新的共振,将推动自助回款从工具属性向战略资产演进。
相关文章
羊小咩积分变现新策略
羊小咩便利卡,作为一种新兴的数字积分平台,其额度变现机制一直以来吸引着诸多关注。其核心价值在于积累的积分,这些积分并非单纯的打折优惠,而是可以转化为现金或其他权益的资产。变现途径并非单一,而是呈现出多...
微信分付套现难上加难
近年来,随着金融科技的迅猛发展,“微信分付”作为一款信用支付工具,在用户中逐渐流行。然而,一些不法分子却试图通过“套现”的方式非法获取资金,导致这一行为变得愈发复杂。首先需要明确的是,“微信分付”并非...
企业资金“流失”:如何防范内部挪用
# 资金黑洞:如何识别并防止内部资金被挪用 资金被挪用,表面上看是财务控制失效,实则是一场关于人性弱点与制度漏洞的博弈。无论是企业高管还是基层员工,都有可能成为这场无声掠夺的参与者或受害者。资金一旦...
套现花呗违法判刑有多严重
近年来,随着互联网金融的快速发展,“花呗”等信用支付工具已经深入到日常生活之中。然而,在使用这些金融工具的过程中,一些人为了谋取不当利益,试图通过套现平台进行非法操作。这种行为不仅违反了相关法律法规,...

白条加油额度会过期吗?
白条加油额度,近年来成为许多消费者关注的焦点。它为用户提供了便捷的线上支付方式,特别是对于短期的资金周转需求颇具优势。然而,关于白条加油额度的期限问题,常常引发用户的困惑和讨论。 实际上,白条加油...

拿去花取现功能不见了?解析平台风控与合规化调整
在近年来的金融科技发展中,点赞借贷平台以其独特的模式重新定义了消费金融的服务方式。然而,随着平台功能的不断升级,用户普遍反映一个普遍现象:"拿去花的取现怎么没有了 平台呢"。这不仅是一个用户操作上的简...