信用卡欠款法院立案后怎么办?债务人自救指南
信用卡债务进入司法程序后,债务人面临的法律风险已从民事纠纷升级为刑事追责边界。根据《民事诉讼法》第119条,法院立案后将启动财产调查程序,通过执行局冻结银行账户、查封不动产等手段实现债权清偿。此时债务人需明确区分民事责任与刑事责任的界限,避免因逃避执行被认定为拒不执行判决罪。建议优先通过执行和解程序与债权人达成分期还款协议,此类协议经法院确认后可转化为执行依据,既保障债权人权益又降低债务人违约风险。
债务重组方案的设计需结合债务人资产结构与现金流特征。对于持有房产的债务人,可申请将抵押物折价后用于债务抵偿,但需注意抵押权实现程序中的优先受偿规则。若债务人具备持续收入能力,可提出以工资收入为担保的分期还款计划,此类方案需提供收入证明、支出明细等材料,经法院审查后可调整执行措施。值得注意的是,债务重组期间产生的利息仍属债权范围,需在协议中明确利息计算方式。
司法程序中的财产申报义务是债务人必须履行的核心责任。根据《最高人民法院关于公布失信被执行人名单信息的若干规定》,债务人需主动申报所有银行账户、投资资产及不动产信息,隐瞒财产将面临纳入失信名单的法律后果。建议债务人通过法院指定的财产申报系统提交材料,同时保留相关凭证以备核查。对于隐匿财产的认定标准,司法实践中已形成"实质控制"与"表面占有"的双重判定规则。
信用修复路径需在债务清偿过程中同步规划。根据央行征信中心规定,债务人可在履行还款义务后申请信用记录异议,但需提供法院判决书、执行和解协议等证明材料。对于已被列入失信名单的债务人,可通过履行法律义务消除部分不良记录,但失信信息的保存期限仍遵循《征信业管理条例》的法定标准。建议债务人同步建立个人信用管理档案,记录所有还款凭证与法律文书,为未来信用重建积累证据。
心理压力管理与法律风险防控需形成系统性应对策略。债务人应建立债务台账,精确核算每笔债务的诉讼时效与执行期限,避免因时效中断导致债权丧失。同时需关注执行程序中的财产分配规则,如多个债权人申请执行时的清偿顺位问题。建议债务人委托专业律师参与执行程序,通过法律途径争取最优清偿方案,避免因程序性错误导致权益受损。
相关文章
分期乐:创新消费金融平台之道
分期乐作为消费金融领域的典型代表,其本质是依托互联网技术重构传统信贷流程的创新平台。该平台通过将商品分期付款与信用评估系统深度绑定,构建起独特的"消费-信用-数据"闭环。用户在购买电子产品、服饰等商品...
智能升级:深度解析分期乐的电话客服体系
分期乐平台电话人工客服的服务流程已形成标准化运作体系,通过智能分派系统将用户咨询精准匹配至相应业务模块。当用户拨打客服热线时,系统会根据通话内容自动识别问题类型,如账单查询、分期申请或逾期处理,并将通...
背后的支付逻辑与生态构建
“携程拿去花取现商家”这一模式,并非简单的交易渠道描述,它深刻地映射了现代支付体系在不同地域和消费群体中的流体性需求与生态结构差异。这种机制的运营内核,核心在于弥合了数字支付便利化与部分地区乃至特定消...
便荔卡包取现到账多久?
便荔卡包的“购物解锁取现”机制,本质上并非简单的资金变动,而是一场基于交易行为的信用释放过程。这种设计的底层逻辑在于构建一个闭环的风险控制模型:通过引入真实的消费行为作为触发条件,系统能够校验资金流向...
分期乐额度:活用技巧与收益最大化
分期乐购物额度作为一种消费金融产品,为用户提供了一种灵活的支付方式。但如何将这份购物额度转化为实际收益呢?这不仅仅是一个财务问题,更是一种策略性思考的过程。首先,可以利用分期乐的购物额度进行投资型消费...
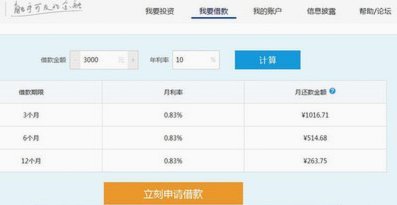
拍拍贷款:借钱、套现的风险揭秘
拍拍贷款的借款流程和潜在的“套现”行为,表面上看似简单便捷,实则隐藏着复杂的风险。其核心模式依赖于用户授权的淘宝、京东等电商平台账单数据进行信用评估,并以此为基础发放消费贷或经营贷。初次申请者往往通过...