得物分期:释放消费新可能
高价值二手流通市场的分期提现机制,本质上是构建了一套复杂的非传统金融基础设施。它突破了传统货到付款的即时性限制,将周期性支付的金融逻辑深度嵌入到商品交易链条中。从经济模型上看,这并非单纯的支付手段升级,而是平台为解决高客单价商品(如奢侈品)在流通环节中存在的“资金周转时滞”和“前期资本消耗”瓶颈而设计的金融解决方案。它通过时间维度上的分解支付压力,有效地将巨额的初始购买力,拆解成了可承受的、时间锚定的现金流序列,极大地降低了消费者在进行高风险、高投入决策时的心理门槛。
深入探究分期提现的金融结构,其核心在于平台所扮演的“信用增信”角色。平台实际上并未提供简单的分期,而是构建了一套由商品价值、用户信用评分、以及资金流转周期共同构成的风险对冲矩阵。该机制的运作远高于简单的信贷服务,它要求平台具备实时且精准的资产评估能力,能够将每一件进入交易流程的佳物都作为一种潜在的、可抵押的金融凭证。因此,分期提现的稳健运行,依赖于极度成熟的后台风控模型、完善的抗风险资金储备,以及对商品真伪、流通价值波动周期的动态掌握,而非仅仅依赖于支付网关的连接。
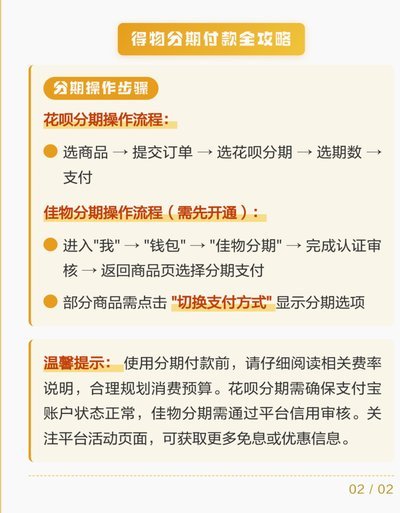
从消费行为经济学的角度审视,分期提现机制精准地利用了消费者对“即时满足感”的渴望与“延迟支付成本”之间的认知落差。人类的欲望往往是非线性的,高价值商品的吸引力使其边际效用迅速累积,而分期付款提供的不过是临时的“时间幻觉”。这种结构允许用户将一次性购入的全部情绪价值和审美满足感,以利于管理的节奏性支付形式落地。平台成功地将购买决策从一个纯粹的“财富衡量”行为,转化为一个“可控的欲望管理”过程,有效地重塑了高奢消费者的支付习惯和消费心智模型。
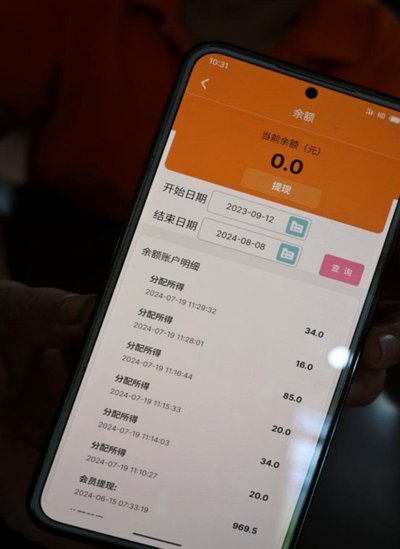
构建可持续的“分期提现”体系,对平台的运营韧性和数据中台能力提出了空前的挑战。它要求平台同时扮演好商品鉴定机构、金融信贷机构和交易撮合场三个矛盾体角色。如果流程中任何一环节的透明度或可靠性出现漏洞,例如鉴定环节的灰色地带、信贷审批的黑箱操作,都可能导致用户信心迅速崩塌,引发金融信用风险。因此,顶级平台的系统稳定性和数据合规性,已经成为决定其市场护城河的决定性要素。这不仅是技术问题,更是一种对整个行业信任体系的系统性维护。
相关文章
想花借款平台合规性全解析
当我们在探讨“想花借款平台正规吗”这类问题时,其核心关注点并非简单的“真假”,而是一场关于信任、监管边界与个人风险承受能力的深度拷问。一个平台是否正规,绝不是一个单一的“是”或“否”可以概括的二元命题...
如何巧妙利用花呗加速资金周转
信用透支本质上并非凭空创造的现金流,其核心机制是利用了信用周期与实际现金流入之间的时间差。从金融工程学的角度审视“套取”花呗的流程,其本质是在加速个人周转资金的周转率,而非变相借贷。参与这种行为的人群...
 ">
">
京东白条找商家兑现,远不止是简单的扫码支付就能完成的交易。它代表着京东平台构建的一种新型消费模式,巧妙地将用户消费习惯、商家经营需求以及京东自身的生态链优势融合在一起。核心在于,白条不再仅仅是用户方便...
京东白条提现扣款机制解析
京东白条提现功能的底层逻辑与平台扣款机制存在复杂的联动关系。不同于传统信用卡提现,京东白条的提现操作实质是将信用额度转化为可支配资金的过程,但这一转化并非简单资金划转。平台扣款规则通常嵌套在用户协议中...
花呗秒到账平台ae安诚小铺助富掌柜探秘
近年来,互联网金融的快速发展催生了一系列创新型服务平台,“花呗秒到余额平台”便是其中一种备受关注的模式。这类平台通过技术手段将支付宝花呗额度转化为可用资金,满足了部分用户对快速资金周转的需求。以“ae...

分期乐账户注销的秘密
分期乐账户注销并非易事,其复杂程度远超一般App的简单删除流程。这源于分期乐作为一家金融服务平台,用户账户关联着潜在的金融风险与债务关系。单纯在App内寻找注销入口往往徒劳无功,因为平台更倾向于引导用...