花呗兑现哪里找?商家平台全解析
理解“花呗兑现”的机制,其本质认知必须建立在支付金融工具的属性之上。花呗并非一个独立的现金池,它本质是一个消费信贷额度,其资金流向和使用逻辑严格限定在商品或服务的购买交易环节。因此,从平台技术架构和金融合规的角度审视,市场上真正意义上支持“直接兑现”的主流商业平台,几乎是不存在的。用户的需求往往是将信贷额度转换为现金周转,这种需求本应通过正常的借贷或预支流程处理,而非通过商家的结算接口。真正能够实现“变现”的场景,并非指商家直接将款项返还,而是指交易生态系统为购买方提供了高匹配度的积分兑换、返现回流或服务抵扣机制。因此,考察这类平台时,核心关注点应从“兑现点”转移到“高额回馈和沉淀周期的交易闭环系统”,才能获得准确的平台判断依据。
从实际的交易行为分析,花呗的价值最大化体现在高附加值、周期长的商品或服务领域。高端电商平台和具有垂直品类壁垒的服务类市场是这类信贷能力发挥效用的主要场域。例如,购买大家电、留学教育、旅游套餐等涉及金额较大且支付流程复杂的交易场景,平台往往允许消费者利用信贷额度进行分期支付,这极大地优化了用户的现金流管理。此外,某些大型会员制平台或生态聚合商(如智慧生活缴费平台)也在尝试将花呗作为支付终端,将其纳入广域的消费场景。这些平台通过提供多样化的交易入口和组合支付选项,实际上构建了一个信贷额度可以“多点触达”的支付网络,实现了信贷能力的广度渗透。
然而,当用户将“兑现”的概念延伸到超出商品交易范畴的现金获取时,便进入了金融灰色的监管边界。这类行为往往集中在非主流、小众化的交易场景,或利用套利机制进行的周转行为。一些所谓的“兑现平台”往往缺乏透明的资金来源和监管背书,它们可能采用通过虚拟资产置换、低质品类代金券交易等变相形式,进行资金回流。对于初次接触此类模式的用户,必须保持极高的警惕。专业金融分析视角提醒,任何承诺以极低成本、高确定性将信贷额度兑换为现金的行为,都极可能涉及高额的手续费、甚至触及金融欺诈的红线。
从更宏观、更具前瞻性的金融科技角度审视,真正稳定、合规的“资金回流”模式,往往与商户的结算体系和金融机构的合作深度挂钩。这类场景不在用户前端可见的“兑现”按钮,而是发生在供应链上下游的自动化资金流转中。例如,一家商超通过金融科技平台接受花呗支付后,平台会将该笔交易的资金流向,进行智能的周转和回款结算。只有大型、与持牌金融机构有深度合作、并且有明确交易流水记录的B端(企业对企业)或供应链平台,才能实现稳定且可追溯的资金流转效率。这是信贷额度从消费支出点向供应链周转点转变的体现。
总结而言,将花呗的信贷额度视为可自由兑现的现金,是一种基于消费信贷误区的认知偏差。从专业的角度看,花呗平台的使用核心是“交易支付”和“信用延伸”,而非“资产变现”。其价值的释放,依赖的是交易场景的广度、支付流程的便捷性,以及大型生态系统提供的回购和抵扣机制。用户应将重心放在寻找那些能够提供高额积分、跨品类支付兼容性强、并且背靠成熟企业服务的垂直平台,以此来最大化利用其信贷支付能力,规避所有带有模糊“兑现”承诺的非主流金融陷阱。
相关文章
2000元红包怎么分期用最划算
从结构化消费资产的角度审视“分期乐购买红包2000”,核心问题并非在于“如何花掉”,而在于如何将其作为一种高杠杆的消费启动资金,最大化其经济效用和时间价值。这笔2000元的红包,其价值早已超越了现金本...
智能升级:深度解析分期乐的电话客服体系
分期乐平台电话人工客服的服务流程已形成标准化运作体系,通过智能分派系统将用户咨询精准匹配至相应业务模块。当用户拨打客服热线时,系统会根据通话内容自动识别问题类型,如账单查询、分期申请或逾期处理,并将通...
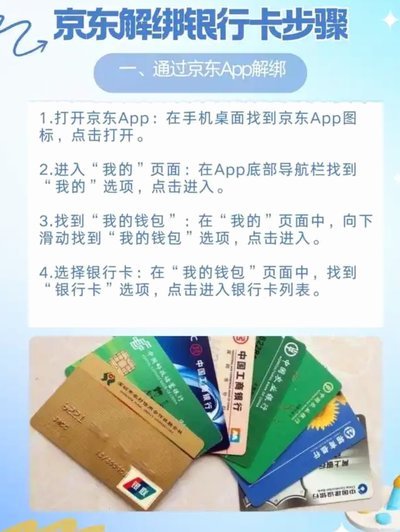
羊小咩绑定银行卡后怎么解卡
当用户选择通过“羊小咩”这一平台进行金融服务时,绑定和解绑银行卡是常见的需求之一。然而,很多初次使用该功能的用户可能会遇到不解的问题,其中最普遍的是如何在需要的情况下解除已绑定的银行卡。 首先,我...
2021花呗套:风险下的“躺赚”幻觉
“2021花呗套”的现象,远不止是一个简单的投资案例。它蕴含着中国支付生态系统深刻变革下的风险偏好和投资者行为逻辑的复杂体现。在传统金融体系相对保守的情况下,花呗作为支付宝的核心支付工具,凭借其庞大的...
花呗分期实用技巧
花呗分期的核心逻辑在于利用平台的信用评估体系与资金流的时间差。用户通过分期支付商品或服务费用,实质上是将短期负债转化为长期分期付款,这种操作需要精准把握账单日与还款日的周期差异。例如,当用户在账单日后...
哪里能找到羊小咩便荔卡包提?
关于“羊小咩便荔卡包提现在哪找”的问题,首先需要明确的是,“羊小咩”本身是一个虚拟的卡通形象,通常出现在儿童读物或动画中,并非真实存在的品牌。因此,严格来说并不存在所谓的“羊小咩便荔卡包”,这大概率是...