便荔卡包套现手续费能追回吗?
便荔卡包的套现行为本质上是通过第三方支付通道完成的金融操作,其手续费的法律属性需结合合同条款与金融监管政策综合判断。根据《银行卡业务管理办法》相关规定,银行或支付机构对资金流转产生的费用享有自主定价权,但若套现行为被认定为规避监管套利,相关手续费可能被判定为违法所得。实践中,部分平台通过模糊条款将手续费包装为"服务费",这种设计可能构成对用户知情权的侵害,为后续追索埋下争议点。
合同条款的效力认定是追回手续费的核心依据。若平台在用户协议中未明确披露套现手续费的计算规则,或通过格式条款将费用转嫁至用户,可能触发《民法典》第496条关于格式条款无效的规定。但需注意,平台若能证明手续费系基于实际服务成本产生的必要支出,且已通过显著方式提示用户,仍可能维持其合法性。这种法律博弈往往需要结合具体交易场景与证据链完整性进行判断。
追索路径通常涉及民事诉讼或仲裁程序,但实际操作中面临多重障碍。首先,用户需证明手续费的收取存在违法性或显失公平性,这需要完整交易记录、聊天证据及第三方审计报告等材料支撑。其次,平台可能以"用户自愿签署协议"为由进行抗辩,此时需进一步论证条款是否符合《电子商务法》关于格式条款的合规要求。司法实践中,法院往往倾向于维护金融秩序稳定,对单纯主张手续费返还的诉求持审慎态度。
证据收集的时效性与完整性直接影响追索成功率。建议用户保存交易凭证、客服沟通记录及平台公示信息,重点核查手续费计算逻辑是否与宣传内容存在实质性差异。若发现平台存在虚假宣传或隐瞒关键信息,可向银保监会或地方金融监管局投诉,借助行政监管力量推动问题解决。但需注意,此类投诉可能引发平台反向索赔,需权衡利弊后谨慎决策。
风险防控建议聚焦于交易前的条款审查与交易后的证据固化。用户应优先选择透明化收费、可追溯交易明细的正规平台,避免陷入"黑箱操作"陷阱。对于已产生的手续费,可尝试通过协商、调解或司法途径主张权利,但需充分评估诉讼成本与胜诉可能性。同时,关注金融监管政策动态,及时调整套现策略以规避法律风险,这或许比单纯追求手续费返还更具现实意义。
相关文章

美团月付:有哪些平台能帮你回收?
美团月付作为一种新兴的支付方式,为消费者提供了更加灵活便捷的服务体验。随着用户需求的多样化和市场的不断拓展,“美团月付回收平台”的概念逐渐成为现实。当前市场上主要存在三种类型的美团月付回收平台: 1...
分付套现影响探析
分付套的现有影响并非简单的线性加成或减损,其核心作用在于构建了一张复杂且非线性的约束场域。它首先在宏观层面设定了参与主体对资源、权限和价值交换的预期模型,迫使所有行为体将自身行为逻辑内嵌于这一既定的结...
京东白条提现扣款机制解析
京东白条提现功能的底层逻辑与平台扣款机制存在复杂的联动关系。不同于传统信用卡提现,京东白条的提现操作实质是将信用额度转化为可支配资金的过程,但这一转化并非简单资金划转。平台扣款规则通常嵌套在用户协议中...
分期乐额度能否“套现”?深度揭秘真相与风险
分期乐作为一款流行的消费金融产品,近年来受到广大用户的关注。很多人关心的是:分期乐额度是否可以被套现?这个问题涉及到金融产品的设计原理、法律法规以及风险管理等多个层面。 首先需要明确的是,分期乐的本...

白条商家提现手续费详解
白条商家提现手续费的构成逻辑与市场差异 白条提现手续费的计算方式通常包含基础费率与动态调整机制。根据公开数据,基础费率普遍在0.6%-1.2%区间,但具体数值受商家资质、交易规模及平台政策影响。例如...
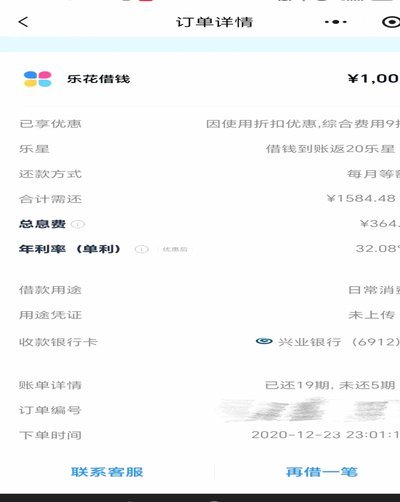
分期乐为何有额度借不出钱?
分期乐的额度体系本质上是基于用户信用评估的动态模型,但实际借款时可能出现额度与资金匹配的断层。这种现象往往源于系统对风险的实时校准机制,当用户行为偏离预设的信用画像时,系统会主动收缩资金供给。例如,短...