揭秘“拿去花”套现背后的法律与风险陷阱
# 从平台规则到个人信用:解析"拿去花"变相提现的法律与风险 ## 一、平台规则与用户协议的法律边界 在探讨"拿去花"资金变相提取的问题时,首先需要厘清的是平台规则与用户协议的法律效力。这类消费信贷平...
羊小咩便荔卡包:快速借款与秒到账提现
羊小咩便荔卡包的借款机制以“无抵押瞬时到账”为核心竞争力,其底层逻辑在于将传统信贷流程中的冗余环节压缩至临界点。平台通过整合用户行为数据与第三方征信接口,构建出动态风险评估模型,使授信决策从依赖人工审...
分期乐额度为何拿不出来解决指南
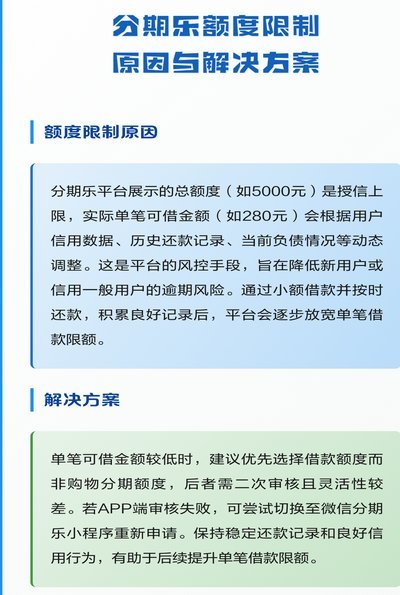
分期乐额度无法提现的现象往往与平台的风控策略存在隐性关联。当用户账户出现频繁的额度使用波动时,系统会触发动态信用评估机制。例如连续三天未使用额度或突然增加高频借款行为,可能被判定为异常操作。这种情况下...
携程拿去花分期怎么用
### 了解“拿去花”与携程的深度结合 “拿去花”,是携程旗下的一款旅行分期付款服务,旨在为用户提供更加灵活便捷的资金解决方案。用户可以通过申请成为“拿去花”的会员,并享受各种旅游相关的金融服务,例...
分期乐额度怎么提?这些方法超实用!
分期乐作为一个专注于年轻消费群体的信用电商平台,额度获取途径多样且灵活。首先,通过官方渠道申请是最为正规和安全的选择。用户可以通过访问分期乐官方网站或者下载其官方APP,在页面中找到“注册/登录”入口...
 ">
京东白条找商家兑现,远不止是简单的扫码支付就能完成的交易。它代表着京东平台构建的一种新型消费模式,巧妙地将用户消费习惯、商家经营需求以及京东自身的生态链优势融合在一起。核心在于,白条不再仅仅是用户方便...
花呗:支付宝背后,如何改变消费习惯
花呗是阿里巴巴集团旗下的消费信贷产品之一,主要依托于支付宝平台运行。从2015年诞生至今,花呗凭借其便捷的支付体验和灵活的分期付款模式,迅速成为国内用户日常购物的重要支付工具之一。 花呗的核心功能在于...
如何巧妙利用花呗加速资金周转
信用透支本质上并非凭空创造的现金流,其核心机制是利用了信用周期与实际现金流入之间的时间差。从金融工程学的角度审视“套取”花呗的流程,其本质是在加速个人周转资金的周转率,而非变相借贷。参与这种行为的人群...
美团月付:信用支付的合理使用和注意事项
### 美团月付:信用工具的智慧使用指南 美团月付本质上是一种信用支付工具,其设计初衷并非为了直接套取现金,而是为用户提供更灵活的消费和支付体验。理解其核心功能是信用额度的循环使用,而非现金提取,是避...
 ">