哪个平台还能借到钱频繁网贷被拒怎么办
征信体系对网贷审批的穿透性影响 频繁遭遇网贷拒贷的核心矛盾在于征信数据的结构性失衡。当前主流平台的风控模型已突破传统额度评估维度,开始深度解析用户负债结构与资金周转周期。例如某头部平台的算法会动态计算...
网贷那些隐蔽的套路
近年来,随着互联网金融的快速发展,网络贷款成为了一种便捷的融资方式。然而,在其背后却隐藏着不少套路和陷阱,需要用户具备足够的风险意识和识别能力。其中,最常见的几类套路包括高利贷、诱导借贷和信息诈骗。...
京东白条:额度能取现?真相揭秘
京东白条临时额度的运作机制建立在京东金融风控体系的底层逻辑之上。该额度并非传统意义上的信用额度,而是基于用户消费行为、账户活跃度及信用评分的动态调整结果。当用户在特定促销节点或高消费场景下,系统会根据...
分期乐额度受限的系统工程挑战
风控体系的复杂性,已经远超简单的额度限制或风控关键词匹配。试图讨论“能否套”的本质,并非讨论技术漏洞的穿透,而是在探究现有征信模型在面对新型、非线性消费行为时的盲点。现代金融平台部署的风险评估模型,早...
白条套现涉诈? 揭秘电商风险
电商平台的“白条出库”机制本质是将信用支付拆解为商家可操作的账期管理工具,其核心逻辑在于通过延长账期降低商家资金压力。但当这一机制被异化为“秒商家”套现通道时,法律风险便悄然滋生。根据《电子商务法》第...
得物提现多久到账?影响因素解析
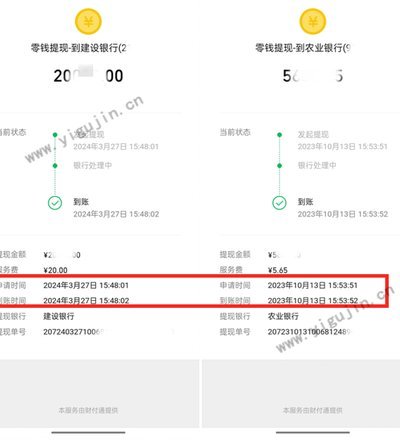
得物余额提现到账时间一直是用户关注的焦点之一,尤其对于急需用钱或对账户安全有较高要求的人来说更是如此。根据官方流程说明,从提交申请到款项到达用户的银行卡需要经历审核、打款等多个步骤,整体耗时通常在1至...
微信分付套出来使用与还款指南
微信分付,在特定情境下,已成为一种便捷的“借贷”方式,尤其在“套出来”的场景下,其运作机制和后续的还款方式显得尤为重要。最初,微信分付的机制简单粗暴,通过向朋友/熟人发起分付请求,对方同意借款后,就形...
得物余额提现指南:手把手教你通过支付宝或微信提现
得物平台作为一个二手奢侈品交易的热门平台,其便捷的用户体验一直是用户关注的关键。而余额提现功能无疑是提升用户体验的重要环节。简单来说,得物余额提现就是将用户在平台内积累的消费余额转入用户的银行账户中,...
得物如何高效变现?
得物的用户群体高度聚焦于Z世代,他们对潮流文化的敏感度和消费意愿远超传统电商平台。这种特性决定了变现路径必须嵌入社区生态而非简单复制电商逻辑。通过构建“内容种草-社交裂变-精准转化”的闭环,用户生成内...
微信分付“套”现:真的可行吗?
“微信分付能不能套出来现金”这个问题,并非简单的技术层面的技术难题,而是涉及到了支付体系的复杂性、监管的动态变化以及风险控制的博弈。简单地认为“套”出来是没可能,或者“套”出来很容易,都过于简化了形势...