花呗套现:真相与防范
花呗作为阿里巴巴生态内的信用支付工具,其核心逻辑建立在用户信用评估体系之上。平台通过消费行为数据、还款记录、芝麻信用分等维度构建动态信用模型,最终决定用户的授信额度与使用规则。这种机制本质上是将用户消费能力转化为可循环使用的信用额度,而非传统意义上的现金提取。值得注意的是,花呗的额度释放具有时间延迟特性,通常在消费确认后1-3个工作日内完成资金流转,这种设计既保障了交易安全,也限制了即时套现的可能性。
从资金流转路径分析,花呗的支付行为本质上是将信用额度转化为商户端的应收账款。当用户完成支付后,商户会收到支付宝账户的结算款,而平台则通过资金池进行风险对冲。这种结构使得花呗既具备消费分期功能,又承担着资金中介角色。值得注意的是,部分商户会通过优化结算周期、调整账期等方式提升资金周转效率,但此类操作均需符合平台规则,且存在合规性风险。
信用评估体系的动态调整机制对套现行为形成天然约束。平台会持续监测用户的消费频次、金额波动、还款稳定性等指标,一旦发现异常交易模式,系统将自动触发风控机制。例如连续多笔大额消费后立即还款,或在特定时间段集中使用额度,都可能被判定为可疑交易。这种实时监控体系有效遏制了套现行为,同时也促使用户形成更理性的消费习惯。
资金流转的隐性成本是制约套现操作的关键因素。花呗的利息计算采用日均余额法,且存在最低还款额限制,这意味着即便成功套现,用户仍需承担资金占用成本。此外,平台对高风险账户会实施额度冻结、交易限制等惩罚措施,这些机制共同构建起防范套现的立体防护网。对于普通用户而言,理解这些内在规则比追求短期利益更具实际价值。
合规使用场景的拓展为花呗赋予了更丰富的功能属性。例如通过合理规划消费节奏优化信用评分,或利用分期功能实现资金分摊。这些操作既符合平台规则,又能提升个人信用资产。值得注意的是,部分商家会通过优化服务流程、提升用户体验等方式吸引用户使用花呗,这种双向价值交换才是可持续的发展方向。
相关文章
美团月付:别想直接取现
美团月付的本质并非一次性的全额现金流充值,它是一套基于消费场景的信用分期支付机制。理解“取现”的前提,首先必须剥离出其底层商业逻辑。消费者支付的每一笔款项,实际上是在平台信用额度和商家交易链条上做的一...
分付取现:风险与监管背后的逻辑
分付能够转换为现金的机制,本质上并非一个单一的交易指令,而是一个复杂的、由多层级风控模型和支付清算基础设施支撑的流动性释放过程。我们不能将此视为简单的余额扣除行为。它牵涉资金从虚拟账户到物理媒介的物理...
鹿优选平台如何有效投诉
深入理解任何一个商业平台的投诉渠道,绝不能仅仅将其视为一个电话号码的获取过程。它本质上是衡量平台责任机制、用户权益保护以及冲突解决效率的敏感指标。当用户需要寻找“鹿优选平台投诉电话”时,这背后反映的往...
网贷平台图标设计全解析
近年来,随着网络借贷行业的蓬勃发展,网贷平台的视觉形象设计逐渐成为品牌竞争的重要一环。其中,平台图标作为最直观的品牌符号,承载着传递品牌理念、吸引用户注意的核心使命。一套优秀的网贷平台图标不仅要符合行...
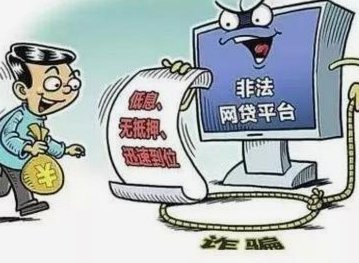
网贷背后的隐形债务陷阱揭露
某平台用户被诱导签署"循环借款协议"后,债务在30天内膨胀至原额5倍。该案例揭示了网贷机构通过技术手段制造的债务陷阱:系统在用户逾期后自动触发"还款失败"提示,同时推送"延期还款"选项,实际将本金转化...
花呗提现到银行卡的正确方式
很多人试图寻找“花呗提现”的路径,但首先必须厘清一个金融逻辑:花呗本质上是一种信用消费额度,而非储蓄账户。所谓的“提现”,在金融底层逻辑中,其实质是将信用额度转化为现金流的过程。这种转化并不存在直接的...