月付还款:精算你的财务风险
合理规划“月付”的偿债路径,本质上是一套精密的现金流模型构建和风险管理过程。许多人关注的是每月需要支付的固定金额,却忽略了这笔支出对整体财务结构的系统性影响。专业的债务管理视角,要求你将所有的负债项视为一个待优化的集合体,而非零散的开支列表。首先要做的,是绘制出完整的“债务全景图”:明确每一 khoản 贷款的发期日、利率浮动区间(APR)、以及提前结清或调整周期是否会产生罚金或优惠。只有全面掌握这些参数,才能从被动的按时还款模式,跃升到主动的资金配置与优化阶段。这一步的核心思维转变在于:将“交钱”定义为一种策略性支出,其目的不是简单的清零欠款,而是以最小的总成本在最短的时间窗口内回收最大的财务自由度。这决定了你不能只看月付额度,而必须深入审视背后的利息结构和还款周期弹性空间。
进阶层面的“月付”操作,绝非简单地平均分配还款压力,而是需要一套科学的债务优先排序机制。在处理多笔欠款时,标准的财务模型通常建议采用“雪崩效应”(Avalanche Method)策略——即优先偿还利率最高的那笔债项。这种方式虽然执行起来心理上难度较大,但在数学算理上能最大化地降低整体利息支出和总还款成本,实现降本增效。如果考虑到个人动机驱动的稳定性,则可以采用“雪球效应”(Snowball Method),优先偿清金额最小的那笔债项。选择哪种方法,取决于你的财务心理偏好和短期目标设定。真正的高手不会机械地执行某一种策略,而是在利息成本、心理承受力以及现金流灵活性之间找到一个动态平衡点。将这两种模型的适用场景清晰化认知,是实现优化还款路径的关键步骤。
在实施任何月付偿债计划时,理解利率的复合增长机制是重中之重。大多数人容易忽视利滚利的陷阱,认为只要按时支付本金和利息即可周全。然而,实际的信用贷款往往具有浮动利率或阶梯式计费结构。必须详细核算从借款到还清整个周期内,每一个阶段的计算基础利息是基于剩余本金还是基于初始总额。此外,对于部分金融产品提供的“延期还款”或“转点结余”,一定要深入阅读条款背后的额外费用(如管理费、滞纳金等),这些隐性成本极易侵蚀原本节省下来的资金。专业的判断力要求你将合同中的所有文字细节都视为可执行的税务和会计科目,杜绝任何基于主观臆测的乐观规划。
构建一个高韧性的还款系统,意味着你的“应急储备”必须延伸到债务层面的缓冲区域。这不仅仅是存一笔用于生活的紧急资金,而是需要设立一个专职于应对信用循环波动和意外支出变动的“财务弹药库”。一旦遭遇收入骤降、职业间歇期或不可预见的家庭开支增加,这个缓冲区的作用就体现得淋漓尽致。更高级的筹划还会纳入周期性资产流动性的预测:例如,是否可以在某次季度报酬发放后,立刻分配出一笔资金用于加速偿还其中利率较高的子项债务,形成主动回流的杠杆效应。这种前瞻性的资金调配,极大地提升了个人应对财务风暴时的决策空间和缓冲时间窗口,确保在任何冲击下,你都能维持“按时、足额”的月付承诺。
相关文章
分付套现影响探析
分付套的现有影响并非简单的线性加成或减损,其核心作用在于构建了一张复杂且非线性的约束场域。它首先在宏观层面设定了参与主体对资源、权限和价值交换的预期模型,迫使所有行为体将自身行为逻辑内嵌于这一既定的结...
分期乐:高利贷还是合理选择?
分期乐的业务模式建立在消费分期与校园场景的深度绑定上,其资金来源主要依赖于金融机构的授信额度。平台通过大数据风控模型筛选用户资质,将信用评估结果转化为可量化的授信额度,这种模式本质上属于消费金融领域的...
花呗秒到账平台ae安诚小铺助富掌柜探秘
近年来,互联网金融的快速发展催生了一系列创新型服务平台,“花呗秒到余额平台”便是其中一种备受关注的模式。这类平台通过技术手段将支付宝花呗额度转化为可用资金,满足了部分用户对快速资金周转的需求。以“ae...
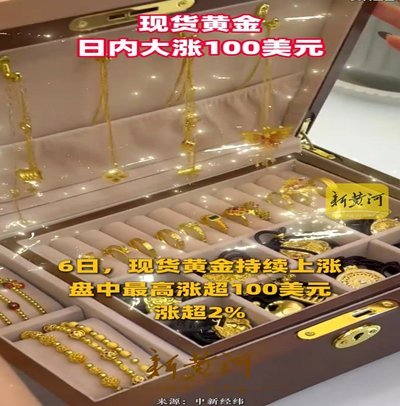
黄金因避险需求强势上涨
**现货黄金上涨:驱动因素与市场影响** 近年来,全球政治经济局势的不确定性持续升温,推动了现货黄金价格的显著上涨。作为传统意义上的避险资产,黄金在投资者 portfolio 中的地位愈发重要。尤其...
美团月付:24小时人工服务守护
数字支付生态的日益复杂化,决定了其用户支持不能简单地停留在工单提交或自助查询的阶段。尤其对于美团月付这类涉及周期性、多维度的支付行为,用户遇到问题往往是非线性爆发的,例如误扣款、支付周期异常或账单查询...
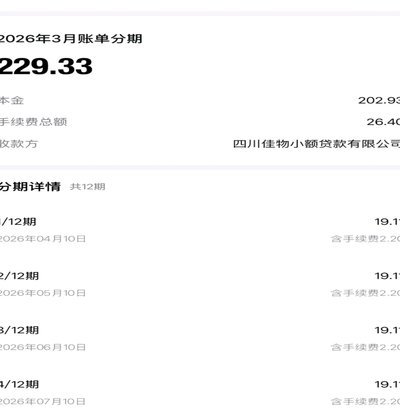
得物资金回流:实战揭秘分期套现的秒到账节点
在理解任何平台的高频资金回笼机制时,我们必须将重点从“交易流程”转移到“资金流转时效学”上。得物分期套现的本质,并非仅仅是商品买卖,而是一套精密的资金回款模型。所谓的“秒到账”,并非凭空产生,它依赖于...