网贷借遍后如何脱困?
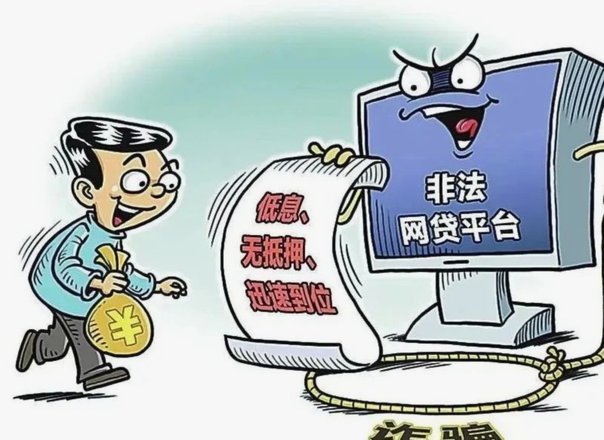
陷入“网贷借遍了都拒绝”的困境,并非罕见现象,它昭示着个人财务风险的警钟。当一次又一次的借贷申请遭遇拒绝,意味着你在金融市场的信用记录已亮起红灯,即使是那些看似毫不留情的催收平台,也对你的还款能力和意愿产生了严重质疑。此时,直接转向传统银行几乎是徒劳的,他们的风控系统对负面信用记录的排斥程度远高于那些以高利贷为生的P2P平台,因为银行面临的监管压力更大。需要意识到,这不仅仅是资金短缺的问题,更是一个信用危机、财务规划失控的信号。下一步并非继续寻找其他贷款渠道,而应直面自身债务结构,寻求更深层次的解决方案,从根本上改变财务状况,才有可能摆脱困境。
当前,市场上仍然存在一些“曲线救国”的策略,例如尝试通过亲友借款渡过难关。虽然情感支持是无价的,但借亲情钱解决债务问题,往往会带来情感和经济的双重负担,甚至破坏家庭关系。另一种方法是考虑抵押资产,例如房产或车辆。这可以迅速获得一笔资金,缓解短期压力,但同时也将个人重要的资产置于风险之中,一旦无法按时偿还抵押款,将面临资产流失的严峻后果。更谨慎的做法是咨询专业的债务咨询机构,他们可以根据你的具体情况,提供个性化的还款计划建议,包括债务重组、延期还款等方案。这些机构往往熟悉不同金融机构的政策和流程,能够帮助你争取更有利的条件。
除了主动寻求外部帮助,积极改善自身信用记录是长期摆脱困境的关键。这需要立即停止任何新的借贷行为,优先偿还已有的债务,尤其是那些利率最高、风险最大的网贷。即使每月只能偿还极少的金额,也要坚持不懈,让信用记录看到你积极还款的意愿。同时,避免逾期,哪怕只是一天,都会对信用记录造成长期的负面影响。另外,部分网贷平台允许进行“账单合并”,通过将多个小额债务合并成一个大额债务,可能能够获得更好的还款条件和更低的利率,值得尝试,但务必仔细阅读合同条款,避免二次贷款风险。
债务缠身的背后,往往是消费习惯失控的体现。反思曾经的借贷动机,是冲动消费、过度投资,还是应对突发事件?了解问题的根源,才能找到针对性的解决方案。建立完善的财务预算,记录每一笔收入和支出,控制不必要的开销,是摆脱债务困境的长期策略。可以考虑学习一些理财知识,例如投资理财、保险规划等,提高财务管理能力。如果发现自己难以控制消费欲望,可以寻求心理咨询师的帮助,疏导情绪,调整心态,培养健康的消费观念。避免将借贷作为一种常态化的财务解决方案,而是要将其视为一种应急手段。
要意识到,某些宣称能够“快速解决网贷难题”的服务或产品,往往是圈钱陷阱。他们可能以收取高额费用为名,骗取你的信任,甚至将你的个人信息泄露给不法分子。因此,在寻求帮助时,务必保持警惕,选择正规、信誉良好的机构,并仔细核实其资质。 任何承诺“一夜暴富”、“轻松摆脱债务”的说法都不可信。解决债务问题需要时间和耐心,更需要积极的态度和坚定的决心。不要害怕寻求帮助,但更要学会保护自己,避免再次陷入债务的泥潭。
最终,摆脱“网贷借遍了都拒绝”的境地,需要个人、家庭和社会共同努力。个人需要改变消费习惯,提升财务素养;家庭需要提供支持和鼓励;社会需要完善金融监管体系,规范贷款市场,为陷入债务困境的人群提供更多有效的帮助。这是一个漫长而艰辛的过程,需要勇气、决心和智慧,但只要坚持不懈,就一定能够找到出路,重塑财务自由的生活。将这次危机视为一次学习和成长的机会,从中吸取教训,才能避免重蹈覆辙,实现财务的长期稳定。
相关文章
微信分付钱追回:防患未然
微信分付,在早期,被许多人视为便捷的资金周转工具。然而,随着用户数量的膨胀和交易的复杂性,这种模式也衍生出巨大的风险——“钱怎么能套出来”。问题并非单纯的“对方跑路”,而是围绕着微信支付系统本身的漏洞...
花呗兑现哪里找?商家平台全解析
理解“花呗兑现”的机制,其本质认知必须建立在支付金融工具的属性之上。花呗并非一个独立的现金池,它本质是一个消费信贷额度,其资金流向和使用逻辑严格限定在商品或服务的购买交易环节。因此,从平台技术架构和金...
深度解析美团买药常见的补贴套现路径与风险
美团买药的套现行为往往依托平台补贴机制与药品流通环节的漏洞。部分用户通过创建虚假订单或利用多账号分拆订单,将平台补贴资金转化为现金。例如,通过不同手机号注册账号,分批次下单同款药品,利用系统对订单数量...
拍拍贷款:借钱、套现的风险揭秘
拍拍贷款的借款流程和潜在的“套现”行为,表面上看似简单便捷,实则隐藏着复杂的风险。其核心模式依赖于用户授权的淘宝、京东等电商平台账单数据进行信用评估,并以此为基础发放消费贷或经营贷。初次申请者往往通过...
微信分付商家平台操作指南
微信分付取现商家平台,本质上是搭建了一套基于微信生态的商家收款、支付、结算系统。其运营机制远非单纯的“转账”那么简单,而是围绕着风险控制、资金安全、合规运营和商家体验展开的一整套生态链。目前市场上存在...
桃多多套现:系统价值变现之道
破解“桃多多套现”流程的底层逻辑,绝不能停留在寻找某一个所谓的“捷径”或“秘籍”。真正高效的套现路径,核心在于对平台价值循环链条的系统性透视。我们必须跳出“如何取出”的思维,转而思考“价值如何从零到最...