花呗提现到余额宝真的免费吗?
当用户将花呗账户中的信用额度进行提现,最终落入余额宝这类现金管理工具时,其背后的成本结构远比一个简单的“手续费”概念要复杂得多。从本质上讲,这笔操作并非简单的资金转移,而是信用透支的现金化过程。我们不能仅仅将这笔潜在支出归为单笔的服务费。核心成本的构成,实际上是一系列交织的利息成本、资金占有时间成本,以及支付服务商在执行退回和变现链路中设定的运营费用。专业角度来看,提现行为本身就激活了一笔高成本的贷款产品,其费率并非固定不变的,而是与用户的信用评估、提现金额比例以及当前的经营风险模型深度绑定的。
更精确地拆解成本,我们必须将“手续费”与“利息成本”严格区分开来看待。用户关注的通常是交易层面收取的服务费,但这只是冰山一角。真正的隐性支出,体现在时间价值和利息复利上。一旦发起提现,花呗立即将你的信用额度转化为实时的现金,但它实质上是在透支未来几天的使用权限,而这块“透支”的代价就是按天计息的利息支出。这意味着,即使支付平台表面上宣称不收取额外手续费,只要交易链路存在时间跨度和高额信用额度置换,日息万分之几的资金占用成本,就会成为最稳定且无法逃避的支出。用户需要理解的,是从“手续费”思维切换到“资金成本分析”的金融认知。
此外,执行提现操作的流程本身,还牵涉到支付机构与余额宝之间的资金清算网络。虽然支付宝系统在优化支付效率方面投入巨大,但为了维持资金流的闭环性和合规性,仍可能在服务层面上计收特定的手续或清算费用。这些费用往往不会在用户操作界面最醒目的位置展示,而是以服务协议、系统规则的字眼形式嵌入。因此,任何涉及到将虚拟信用额度转化为现金,跨越两个不同金融产品的过程,都必须预留出至少三个维度的成本考量:一,发起方(花呗)的资金占有成本;二,清算方(平台)的系统操作成本;三,接收方(余额宝)的资金入账校验成本。
从财务决策的维度审视,我们不应视“提现到余额宝”为一种常规的资金周转方式,而应将其定位为一种“信用额度赎回”的行为。这要求用户必须进行严格的成本效益比测算。如果你面临的资金需求是实打实的、必须用于日常消费或投资,那么将信用透支作为唯一选项之前,务必将当前的花呗余额和提现的成本利息(包括手续费和未来几天复利的综合成本)进行对冲比较。如果单纯的资金周转可以在其他低成本、低风险的渠道实现,例如提前规划消费或通过合理的还款安排,那么走提现流程无疑是成本极高的不必要选项。
综上所述,探究“花呗提现到余额宝有手续费吗”的答案是:不仅有手续费的可能性,其核心成本还由一系列更复杂的机制构成。这已经超越了简单的交易费,上升到了信用产品的财务模型层面。用户必须提升对资金流转链路的理解深度,将注意力从“有没有费用”转移到“总成本是多少”,从而避免成为高额、且看似透明的运营费用背后的支付陷阱。只有将资金的短期使用成本、长期利息成本、系统操作费及个人还款能力纳入统一模型进行模拟,才能做到真正的、专业的资金风控决策。
相关文章
网贷背后的隐形债务陷阱揭露
某平台用户被诱导签署"循环借款协议"后,债务在30天内膨胀至原额5倍。该案例揭示了网贷机构通过技术手段制造的债务陷阱:系统在用户逾期后自动触发"还款失败"提示,同时推送"延期还款"选项,实际将本金转化...
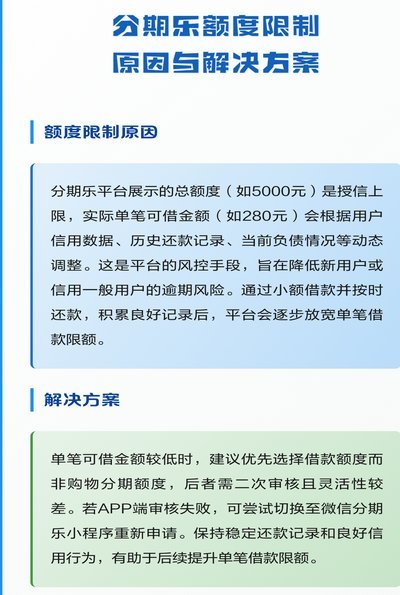
分期乐额度为何拿不出来解决指南
分期乐额度无法提现的现象往往与平台的风控策略存在隐性关联。当用户账户出现频繁的额度使用波动时,系统会触发动态信用评估机制。例如连续三天未使用额度或突然增加高频借款行为,可能被判定为异常操作。这种情况下...
揭秘“拿去花”套现背后的法律与风险陷阱
# 从平台规则到个人信用:解析"拿去花"变相提现的法律与风险 ## 一、平台规则与用户协议的法律边界在探讨"拿去花"资金变相提取的问题时,首先需要厘清的是平台规则与用户协议的法律效力。这类消费信贷平...
花呗套现:商家合规还是违法?
近日,有关“花呗商家套取金额”的话题引起了广泛关注。实际上,探讨这一问题需要从多个角度进行分析,确保结论具有准确性。 首先,从法律角度来看,利用任何形式的虚假交易或欺诈手段获取资金都是违法行为。《...

分期乐客服电话查询指南
## 分期乐平台电话号码:深度解析与实用指南 “分期乐平台电话是多少”这个问题,看似简单,实则蕴含着用户对平台服务的信任程度、以及对自身财务风险的考量。一个平台的电话号码,不仅仅是一个联系方式,更...
得物资金回流:实战揭秘分期套现的秒到账节点
在理解任何平台的高频资金回笼机制时,我们必须将重点从“交易流程”转移到“资金流转时效学”上。得物分期套现的本质,并非仅仅是商品买卖,而是一套精密的资金回款模型。所谓的“秒到账”,并非凭空产生,它依赖于...