网贷背后的隐形债务陷阱揭露
某平台用户被诱导签署"循环借款协议"后,债务在30天内膨胀至原额5倍。该案例揭示了网贷机构通过技术手段制造的债务陷阱:系统在用户逾期后自动触发"还款失败"提示,同时推送"延期还款"选项,实际将本金转化为利息并叠加服务费。这种设计利用了用户对逾期后果的恐惧心理,通过多级计息规则将债务规模指数级放大。更隐蔽的是,平台通过算法调整还款期限,使用户在未察觉的情况下陷入"借新还旧"的循环,最终形成难以突破的债务闭环。
部分机构通过"首月免息"诱导用户借贷,却在协议中设置"利息计算基数"的模糊条款。当用户实际还款时,系统会将首月免息视为"已产生利息",导致后续计息基数虚高。这种数学陷阱使用户在不知情状态下支付远超实际本金的利息。更有甚者,通过"服务费""违约金"等名目设置隐藏收费,将基础利率推高至年化36%
监管漏洞为套路操作提供了温床。部分平台利用"金融牌照"与"信息备案"的模糊边界,将核心业务外包给无资质的第三方。这些机构通过伪造用户授权文件,将借贷行为包装成"信用评估",规避监管审查。同时,利用数据加密技术隐藏用户还款记录,使催收行为脱离监管视线。这种技术与制度的双重漏洞,形成了完整的灰色产业链条。
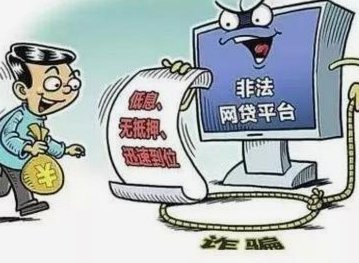
债务危机往往伴随心理操控机制。平台通过短信轰炸、AI语音催收等手段制造紧迫感,同时诱导用户向亲友借款"周转",形成二次债务。更有机构通过"征信修复"骗局,以虚假承诺骗取用户支付高额费用,最终既未修复征信,又导致用户陷入更深债务泥潭。这种心理操控与金融欺诈的结合,使受害者在绝望中不断借贷,陷入"越还越欠"的恶性循环。
破解套路需构建多维度防御体系。用户应建立"借贷成本测算模型",将年化利率、服务费、违约金等要素纳入计算,避免被表面优惠迷惑。技术层面可通过区块链存证技术固定借贷协议,确保条款透明可追溯。监管层面需强化"穿透式监管",对资金流向实施动态监控,切断灰色产业链。同时建立"债务救助基金",为陷入困境的用户提供法律援助与债务重组方案,形成完整的风险防控闭环。
相关文章
美团月付取现:现在还能用吗?
美团月付取现机制,曾经是用户在享受便捷支付体验的同时,也能灵活回收资金的“双赢”模式。然而,随着美团自身战略调整和市场竞争格局的变化,这种模式的运营状态已经发生了显著的转变。最初,美团月付取现的核心逻...
美团月付取现二维码如何操作
美团月付取现二维码体系,本质上是美团对商家和消费者的信用管理与现金流通优化机制。其核心逻辑并非单纯的“如何弄二维码”,而是建立在“月付”的概念之上。用户通过选择“月付”方式支付,商家承诺在一定期限内提...
深度解析白条购物额度提现背后的风控逻辑与机制
白条购物额度的提现本质是信用额度的流动性转换。当用户将额度转化为实际资金时,系统会通过资金流转机制完成价值转移。这一过程涉及多维度的风控校验,包括用户信用评分、消费行为轨迹、资金流向匹配等。平台通过算...
玩转“拿去花”,解锁自由行攻略
想要从“拿去花”套餐中释放自由行元素,实质上是在拆解旅游产品背后的逻辑与构成,并重新定制行程。这些套餐通常以“目的地+机票+酒店”的组合形式出现,看似便捷,实则牺牲了行程灵活性。破解套子的关键在于理解...

得物提现详解:玩法与技巧
得物App的提现机制与其用户群体的消费特征紧密关联。平台通过绑定银行卡实现资金流转,这一设计既符合金融监管要求,也暗含对用户行为的引导逻辑。提现流程需完成实名认证与银行卡验证,这不仅是为了合规性,更通...

羊小咩额度能提现吗?要看具体情况
近期,关于“羊小咩”额度是否可以提现的问题引发了广泛关注。首先需要明确的是,“羊小咩”作为一个互联网金融产品品牌,并不是一个广泛认知的官方名称或具体平台,其背后可能指的是多个不同的金融机构提供的服务。...