网贷套路案例:你中招了吗?
随着互联网金融的快速发展,网贷平台如雨后春笋般涌现,为众多急需资金周转的个人和小微企业提供了便捷的借贷途径。然而,在享受其便利的同时,也不乏一些不良平台利用各种套路误导消费者,导致借款人陷入难以自拔的债务陷阱。这类套路通常包括虚假宣传、高额手续费、隐藏还款压力等,一旦落入其中,借款人的财务状况可能会迅速恶化。
以“首月免息”为例,这是网贷平台吸引新用户的常见手段。但实际上,所谓“首月免息”往往伴随着各种限制条件,如要求借款人在一定时间内完成贷款额度的使用,否则将被收取高额的滞纳金或利息。此外,一些网贷平台还利用复杂的还款规则,设计出让借款人难以理解的还款计划,使他们不知不觉中陷入长期的债务循环。
另一个常见的套路是通过高利贷包装成“低利率”的形式。许多网贷平台利用“日息”、“月息”等表述,让借款人误以为其借款成本很低。然而,这种计算方式实际上掩盖了借款的真正成本,当借款人需要偿还贷款时,可能会发现自己要支付的利息远超预期,甚至达到法律规定的上限。
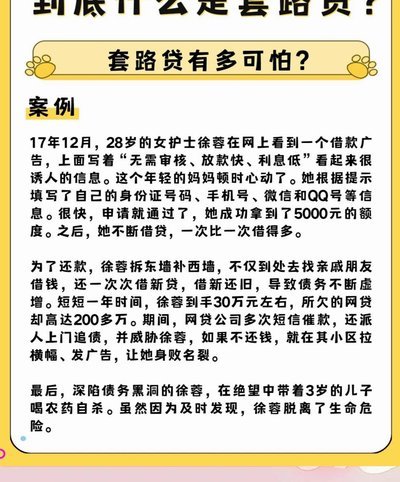
网贷平台还经常采用强制消费的手段,比如捆绑销售贷款相关的保险产品。借款人为了获得贷款,不得不购买这些非必需的保险,而这些保险往往价格高昂且保障范围狭窄,进一步加重了借款人的经济负担。此外,一些平台还会利用所谓的“信用评估”手段,强制借款人支付所谓的“审核费用”,这同样是借款人负担的另一部分不合理成本。
面对这些网贷套路,消费者需要具备一定的金融知识和风险意识,审慎评估自身财务状况,避免盲目借贷。同时,加强个人信用信息保护,警惕各种形式的过度借贷陷阱。监管部门应加大对网贷行业的监管力度,规范市场秩序,保护消费者的合法权益。
相关文章
彻底取消分期乐会员自动续费
要彻底解决“分期乐”的会员续费问题,不能仅仅停留在尝试在应用界面内寻找一个“取消”按钮。核心认知必须转变:用户与平台之间的订阅关系,实际上是通过第三方支付渠道(如Apple App Store、Goo...
分期乐额度借不出去怎么办
面对分期乐给出额度却无法借出的情况,不少用户感到困惑与焦急。首先需要明确的是,这类问题通常涉及多方面的因素,包括但不限于账户安全检查、信用评估以及系统技术故障等。 在账户安全方面,分期乐会对用户的借...
花呗客服联系攻略:自助和人工如何选择?
花呗作为支付宝生态中的核心金融服务模块,其客服体系的构建体现了金融科技企业对用户体验的深度考量。用户可通过支付宝App内“我的客服”入口直接接入智能客服系统,该系统基于自然语言处理技术,能实现90%...
便荔卡套现手续费背后的故事
从本质上审视“便荔卡包”这类特定支付渠道的套现费用,不能简单地用一个固定百分比进行对错判断。手续费的构成,远比35个点所呈现的数字更为复杂,它是一个由支付通道的转换成本、底层金融机构的清算网络费用,以...
智能合约驱动的高效回款
自助回款的底层逻辑建立在数据流与资金流的精准对齐上。当企业将客户支付行为转化为结构化数据时,系统能通过API接口实时抓取交易凭证,结合合同条款与账期规则,自动匹配应收款项。这种技术耦合消除了传统对账中...
微信分付套现难上加难
近年来,随着金融科技的迅猛发展,“微信分付”作为一款信用支付工具,在用户中逐渐流行。然而,一些不法分子却试图通过“套现”的方式非法获取资金,导致这一行为变得愈发复杂。首先需要明确的是,“微信分付”并非...