分期乐额度为何拿不出来
分期乐平台的额度审批机制本质上是风险控制模型与用户画像的动态博弈。当用户遭遇"给额度借不出来"的困境时,往往源于系统对用户风险偏好的误判。这种误判可能源自数据维度的局限性,例如平台仅依赖消费行为数据而忽视用户在其他金融渠道的信用表现,或过度依赖短期行为指标而忽略长期财务稳定性。这种算法偏见导致部分优质用户被误判为高风险对象,形成"有额度却无法使用"的悖论。
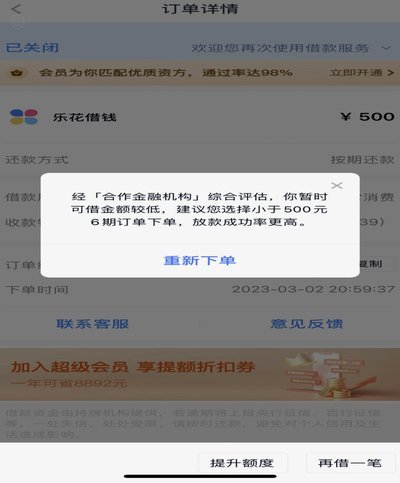
平台风控模型的迭代速度与用户需求变化存在时滞,这是当前互联网金融行业普遍存在的结构性矛盾。当用户尝试申请分期时,系统可能基于历史数据中相似案例的违约率进行决策,而未能及时捕捉到用户近期改善的财务状况。例如某用户通过增加收入来源提升了偿债能力,但系统仍依据旧有数据判定其风险等级,这种滞后性直接导致额度无法转化成实际借款。
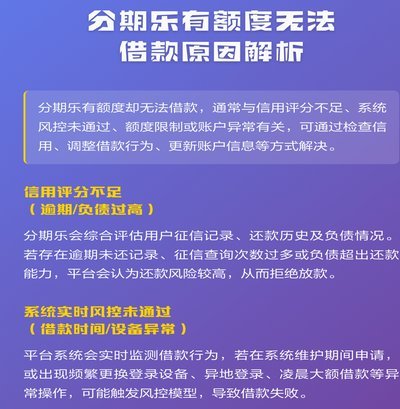
用户画像的构建往往存在信息断层,特别是在多头借贷场景中尤为明显。分期乐的额度评估可能未充分考虑用户在其他平台的借贷情况,导致风险评估出现偏差。当用户同时在多个平台存在借贷行为时,单一平台的风控模型难以准确判断其真实偿债能力,这种信息孤岛现象加剧了额度审批的不确定性。
平台在提升用户体验与控制风险之间的平衡点值得深入探讨。当前多数平台采用"先放额后用款"的策略,这种设计初衷是为用户预留弹性空间,但在实际操作中容易形成"额度存在却无法使用"的尴尬局面。优化方案可能包括引入动态额度调整机制,根据用户实时财务状况自动调整可借额度,或建立更精细化的分层审批体系,针对不同用户群体设计差异化的额度规则。
相关文章
享花卡额度如何高效提现
近年来,随着金融科技的迅猛发展,“享花卡”作为一种创新型信用消费产品,在市场上迅速赢得了广泛的关注。而如何高效地进行享花卡额度提现,则成为众多用户关注的重点之一。 首先,从金融产品的角度来看,享花...
取消订单为何还要还款?羊小咩的困惑
当消费者面对“羊小咩取消订单还要还款”的情况时,往往会感到困惑和不解。这种情况通常出现在用户与商家达成消费协议后,由于某些原因单方 首先,“羊小咩”作为一个虚构的角色,在这里可以类比为任何在线平台上...
网贷背后的隐形债务陷阱揭露
某平台用户被诱导签署"循环借款协议"后,债务在30天内膨胀至原额5倍。该案例揭示了网贷机构通过技术手段制造的债务陷阱:系统在用户逾期后自动触发"还款失败"提示,同时推送"延期还款"选项,实际将本金转化...
花呗:支付宝背后,如何改变消费习惯
花呗是阿里巴巴集团旗下的消费信贷产品之一,主要依托于支付宝平台运行。从2015年诞生至今,花呗凭借其便捷的支付体验和灵活的分期付款模式,迅速成为国内用户日常购物的重要支付工具之一。 花呗的核心功能在...
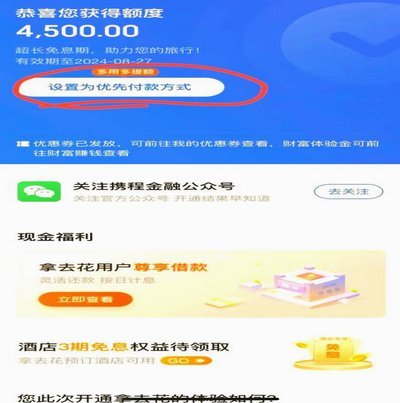
揭秘“拿去花”套现背后的法律与风险陷阱
# 从平台规则到个人信用:解析"拿去花"变相提现的法律与风险 ## 一、平台规则与用户协议的法律边界在探讨"拿去花"资金变相提取的问题时,首先需要厘清的是平台规则与用户协议的法律效力。这类消费信贷平...
如何应对两万多欠款难题
面对欠款两万多的困境,很多人可能会感到焦虑和无助。首先,重要的是要冷静分析当前的财务状况,并考虑可能的解决方案。这不仅仅是偿还债务的问题,更是维护个人信用记录的重要环节。 第一步是明确自己的负债情...