分期乐取现利息动态解析
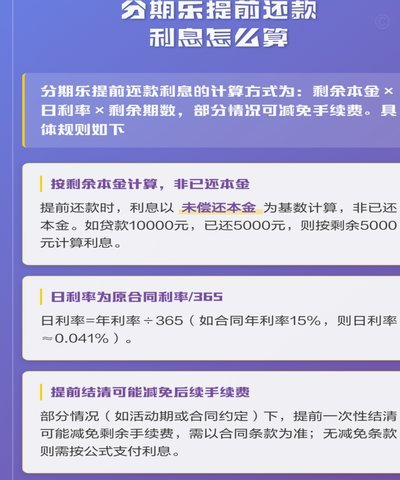
分期乐取现的“利息”概念,实际上远比我们直觉中复杂得多。它并非单纯的利率计算,而是基于对未来现金流的预测和风险评估的结果体现。分期乐本身的核心价值在于提供无抵押、灵活的消费方式,降低了最初购货的资金压...
分期乐账户注销全流程及注意事项
分期乐的账户注销流程并非简单的操作按钮点击,其背后涉及多重系统验证与合规审查。平台通常要求用户完成身份核验、绑定设备信息确认及账户余额清零等前置条件,部分用户可能因未结清分期订单或存在逾期记录而被系统...
分期乐利息计算全解析
分期乐的利息计算并非简单地按总分期金额折算,而是基于更复杂的模型,折射出金融机构对风险的评估和对资金成本的考量。其核心在于“日利”的概念。分期乐采用的是每日利率,而非每月利率。这意味着,每笔还款所包含...
分期乐靠谱吗? Cabinets of Criteria
分期乐的定义与“正经平台”的判断,本身就带有模糊性,需要细致的考量。简单地将它归类为“正经平台”显得过于简化。从商业模式来看,分期乐本质上属于“消费金融”领域,其核心在于将大额商品消费分割成小额、低息...
分期乐购物额度:如何合理规划使用
分期乐作为一个以信用额度为基础的消费金融平台,在用户体验设计上巧妙地将购物与金融服务相结合。其核心在于通过预授信机制,为用户提供一个可以用于购物的虚拟额度。然而,如何在这个系统中合理规划和利用这些额度...
分期乐额度受限还能正常购物吗?
分期乐额度借不出来是否能购物,本质上取决于平台的风控逻辑与用户行为的交互关系。系统在判定额度时,会综合评估用户的信用分、消费频率、还款记录等维度,若某项指标触发预警阈值,系统可能暂时冻结额度。这种机制...
分期乐额度合规变现方法
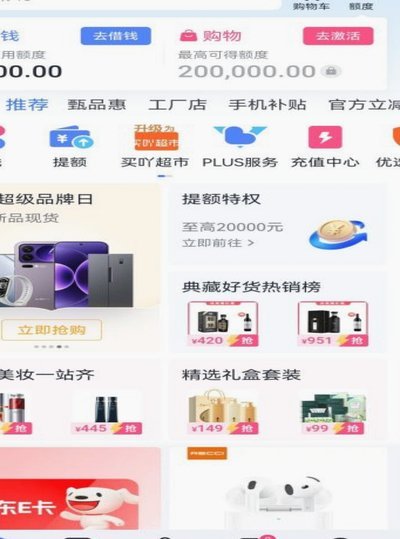
面对资金需求时,有人选择通过分期乐获取信用额度。但值得注意的是,在追求高额信用的同时,了解并掌握其使用规则至关重要。利用分期乐额度套现并非易事,且需遵循严格的法律法规。首先,用户需明确分期乐主要是为消...
分期乐退订攻略:你需要知道的一切
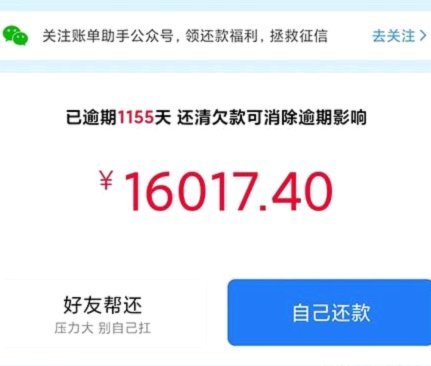
分期乐的退订并非简单的取消,而是一个涉及账户调整和还款计划重构的过程。理解这一点至关重要,否则用户可能会面临误解带来的困扰和不必要的麻烦。首先,需要明确的是,分期乐的合约本质上是一份金融产品,其合规性...
分期乐额度提现受限怎么办?
分期乐额度无法提现的核心矛盾在于系统风控机制与用户操作逻辑的错位。平台通过动态额度模型评估用户信用风险,当系统检测到异常交易行为时会触发额度冻结机制。例如连续多次尝试超额提现、短时间内频繁修改还款计划...
分期乐额度借不出怎么办?
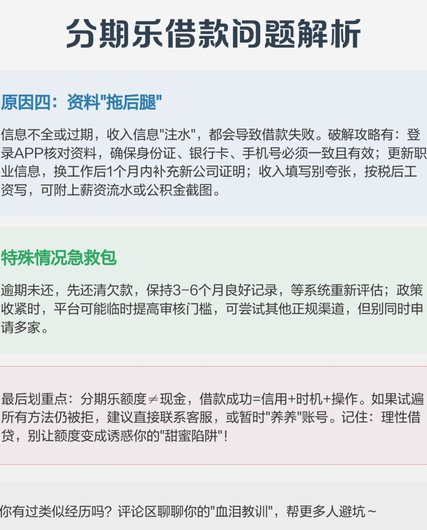
关于分期乐借款额度无法借出的原因及其恢复机制,可以从以下几个方面进行探讨。 首先,分期乐的借款审核机制较为严格。平台根据用户提交的信息和信用状况来决定是否给予借款资格以及具体的借款额度。如果用户的个...