分付套现风险与应对
分付产品的设计初衷在于满足用户短期资金周转需求,但部分用户试图通过虚构交易、虚增账单金额等方式套取现金,这种行为本质上是对信用支付机制的滥用。技术实现路径通常依赖于电商平台的退款规则漏洞,例如通过高频下单后申请部分退款,利用平台审核延迟完成资金转移。此类操作虽短期内可实现资金回流,但已构成对平台风控系统的实质性挑战,且可能触发反欺诈模型的预警机制,导致用户信用评分受损。
从金融合规视角观察,套现行为实质上将信用额度异化为融资工具,这与分付产品"先消费后还款"的核心逻辑存在本质冲突。平台风控部门通过构建多维数据模型,包括用户行为轨迹分析、交易时间分布、设备指纹识别等技术手段,已能有效识别异常资金流动。部分用户为规避检测,采用分拆订单、跨平台操作等复杂手段,但此类行为反而增加了被识别的概率,因异常操作特征在数据维度上会形成更显著的偏离值。
套现行为对平台生态的冲击远超表面资金损失。高频异常交易会导致风控阈值频繁调整,进而影响正常用户的授信体验。某头部支付平台数据显示,套现用户群体的违约率较普通用户高出37%,这种风险溢价最终会通过提高整体授信门槛转嫁给合规用户。同时,套现形成的虚假交易数据会污染用户画像系统,导致精准营销、风险评估等核心业务模块的决策偏差。
平台应对策略正从被动防御转向主动干预。当前主流方案包括动态授信额度调整、交易资金托管、生物特征核验等技术组合。例如引入区块链技术对交易全流程进行存证,通过智能合约实现资金流转的可追溯性。部分平台已开始试点"信用分+行为评分"的双轨制评估模型,将用户历史操作的合规性纳入评分体系,使套现行为在信用账户中留下不可逆的负面记录。
监管科技的演进正在重塑套现行为的生存空间。监管机构要求支付机构建立资金流向穿透式监测系统,这迫使平台必须将反套现能力纳入核心风控指标。未来趋势显示,人工智能驱动的实时风险决策引擎将取代传统规则引擎,通过自然语言处理技术解析交易描述中的异常语义,结合图计算技术识别资金流转的隐匿路径。这种技术迭代不仅压缩了套现操作的生存空间,也推动着整个行业向更精细化的风控管理方向演进。
相关文章
分期乐:创新消费金融平台之道
分期乐作为消费金融领域的典型代表,其本质是依托互联网技术重构传统信贷流程的创新平台。该平台通过将商品分期付款与信用评估系统深度绑定,构建起独特的"消费-信用-数据"闭环。用户在购买电子产品、服饰等商品...
羊小咩便荔卡包套现:到底有多大风险?
羊小咩便荔卡包作为一种金融产品,近年来受到不少用户的青睐。它为持卡人提供了便捷的支付和融资渠道。然而,随着市场需求的增长,越来越多的人开始关注其背后的套现风险问题。从多个角度来看,“羊小咩便荔卡包套现...
智能合约驱动的高效回款
自助回款的底层逻辑建立在数据流与资金流的精准对齐上。当企业将客户支付行为转化为结构化数据时,系统能通过API接口实时抓取交易凭证,结合合同条款与账期规则,自动匹配应收款项。这种技术耦合消除了传统对账中...
2021花呗套:风险下的“躺赚”幻觉
“2021花呗套”的现象,远不止是一个简单的投资案例。它蕴含着中国支付生态系统深刻变革下的风险偏好和投资者行为逻辑的复杂体现。在传统金融体系相对保守的情况下,花呗作为支付宝的核心支付工具,凭借其庞大的...
白条借钱攻略:如何科学规划短期资金周转?
白条作为一种便捷的短期循环信贷额度,其本质是一种快速现金流补充工具,而非稳固的财务支柱。从专业的风控角度来看,用户应将它视作“临时的资金垫片”,而不是日常消费或规划性支出的大动脉。盲目或反复依赖白条来...
微信分付商家平台操作指南
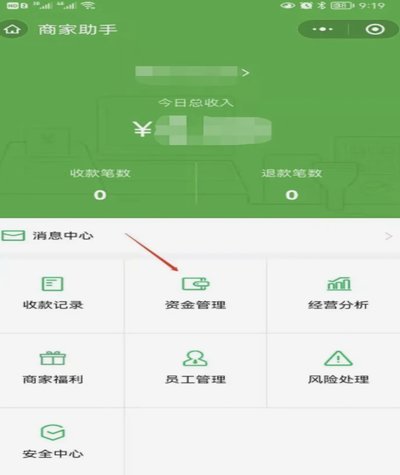
微信分付取现商家平台,本质上是搭建了一套基于微信生态的商家收款、支付、结算系统。其运营机制远非单纯的“转账”那么简单,而是围绕着风险控制、资金安全、合规运营和商家体验展开的一整套生态链。目前市场上存在...