分期乐利率高吗?合法吗?
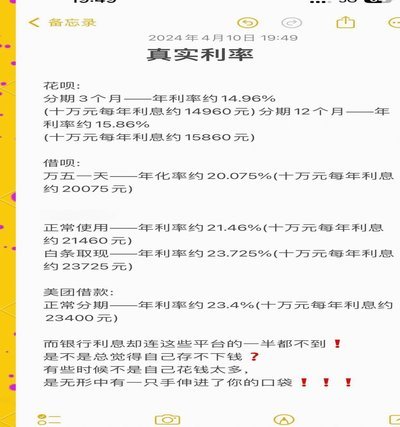
分期乐作为一种便捷的消费方式,其利率一直备受消费者关注。不同平台的分期乐利率差异很大,通常在年化利率 18% 到 36% 之间浮动。这主要受用户的信用等级、借款金额、借款期限等因素影响。对于信用良好、借款金额适中的用户,利率相对较低;而信用状况较差或借款金额较大用户的利率则相对较高。
分期乐的合法性问题也引发了一些争议。从法律角度来看,分期乐作为一种民间借贷行为,其利率设定应符合国家相关法律法规的规定。我国《最高人民法院关于适用物权法若干问题的解释》明确规定,民间借贷的利率不得超过法定上限,否则视为高利贷,属于违法行为。因此,分期乐平台的利率设定应严格遵守法律规定。
然而,现实中,一些分期乐平台存在隐形收费、恶意催收等问题,侵害了消费者的合法权益。例如,一些平台会在借款合同中加入一些附加条款,如手续费、违约金等,导致实际利率远高于表面利率。此外,一些平台还会采用高压手段催收欠款,造成消费者心理压力。因此,消费者在使用分期乐时,应谨慎选择平台,仔细阅读借款合同,了解平台的收费标准和催收方式,保护自身权益。
对于消费者来说,使用分期乐应谨慎对待,避免过度消费和陷入债务循环。合理规划消费支出,选择正规平台,仔细阅读借款合同,理解利率和费用内容,并时刻注意自身权益。同时,也要加强自身金融知识学习,提高风险意识,理性使用金融产品。
相关文章
网贷百平台:财富与风险的双面镜
过去十年,国内P2P网贷平台数量经历了一个疯狂的膨胀期,巅峰时超过6000家,即便经历严监管的洗牌,仍有数百家平台以各种形态存在。如果以2015-2019年为高峰期,粗略估算“100个网贷平台”的产出...
分期乐额度借不出去怎么办
面对分期乐给出额度却无法借出的情况,不少用户感到困惑与焦急。首先需要明确的是,这类问题通常涉及多方面的因素,包括但不限于账户安全检查、信用评估以及系统技术故障等。 在账户安全方面,分期乐会对用户的借...
创作者如何巧妙变现:与商家合作的创新策略
在数字营销的浪潮中,与商家合作不仅是品牌推广的重要手段,也是实现内容变现的关键途径。通过巧妙地利用社交媒体平台和网络影响力,创作者可以将原本虚无的内容转化为实质性的收益来源。然而,要从众多竞争者中脱颖...
微信分付套现难上加难
近年来,随着金融科技的迅猛发展,“微信分付”作为一款信用支付工具,在用户中逐渐流行。然而,一些不法分子却试图通过“套现”的方式非法获取资金,导致这一行为变得愈发复杂。首先需要明确的是,“微信分付”并非...
支付宝限额卡了?急用钱该怎么办?自救指南
支付宝的限额设置,尤其是对于急需资金的场景,是用户体验上的一大痛点。这不仅仅是一个技术限制,更反映了支付宝在风险控制与用户需求之间的微妙平衡。很多人在面对突发情况,如家人突患疾病、紧急出行等,原本依赖...

个人收款码如何设置分账功能详解
个人收款码的分付功能本质上是支付平台提供的资金流转工具,其核心逻辑在于通过绑定账户实现多主体间的资金分配。用户需在支付宝或微信支付后台开通"分账"权限,将个人收款码与分账账户关联后,系统会根据预设规则...